Margen de contribución: qué es y cómo se calcula
Ventas menos costes variables. Los costes fijos vienen después.
En esta página
El margen de contribución es el importe de ventas netas que queda tras restar todos los costes variables del mismo alcance y periodo. Ese importe cubre primero los costes fijos. Solo el excedente puede contribuir a un resultado operativo en un modelo completo y clasificado de forma coherente.
Puedes calcularlo para una empresa, producto o servicio, o para una unidad. Define la unidad y el periodo antes de calcular: una vela vendida durante un mes tiene un alcance distinto de un pedido o un lote de producción.
¿Qué es el margen de contribución?
Los costes variables cambian con la actividad. Pueden incluir materiales, embalaje, comisiones de pago, comisiones comerciales y costes variables de entrega o mano de obra cuando corresponda. Incluye el coste variable completo de la venta elegida, no solo sus ingredientes. Separa cada coste mixto en un componente variable respaldado por evidencia y otro fijo, en lugar de suponer que toda una categoría contable se comporta igual.
Margen de contribución = Ventas netas - Costes variables
Utiliza ventas netas después de devoluciones, descuentos y bonificaciones, excluyendo el IVA recaudado para Hacienda. Mantén una base coherente para ventas y costes. Todos los costes fijos quedan después del margen de contribución, incluidos los costes fijos de producción: no los restes aquí y de nuevo después.

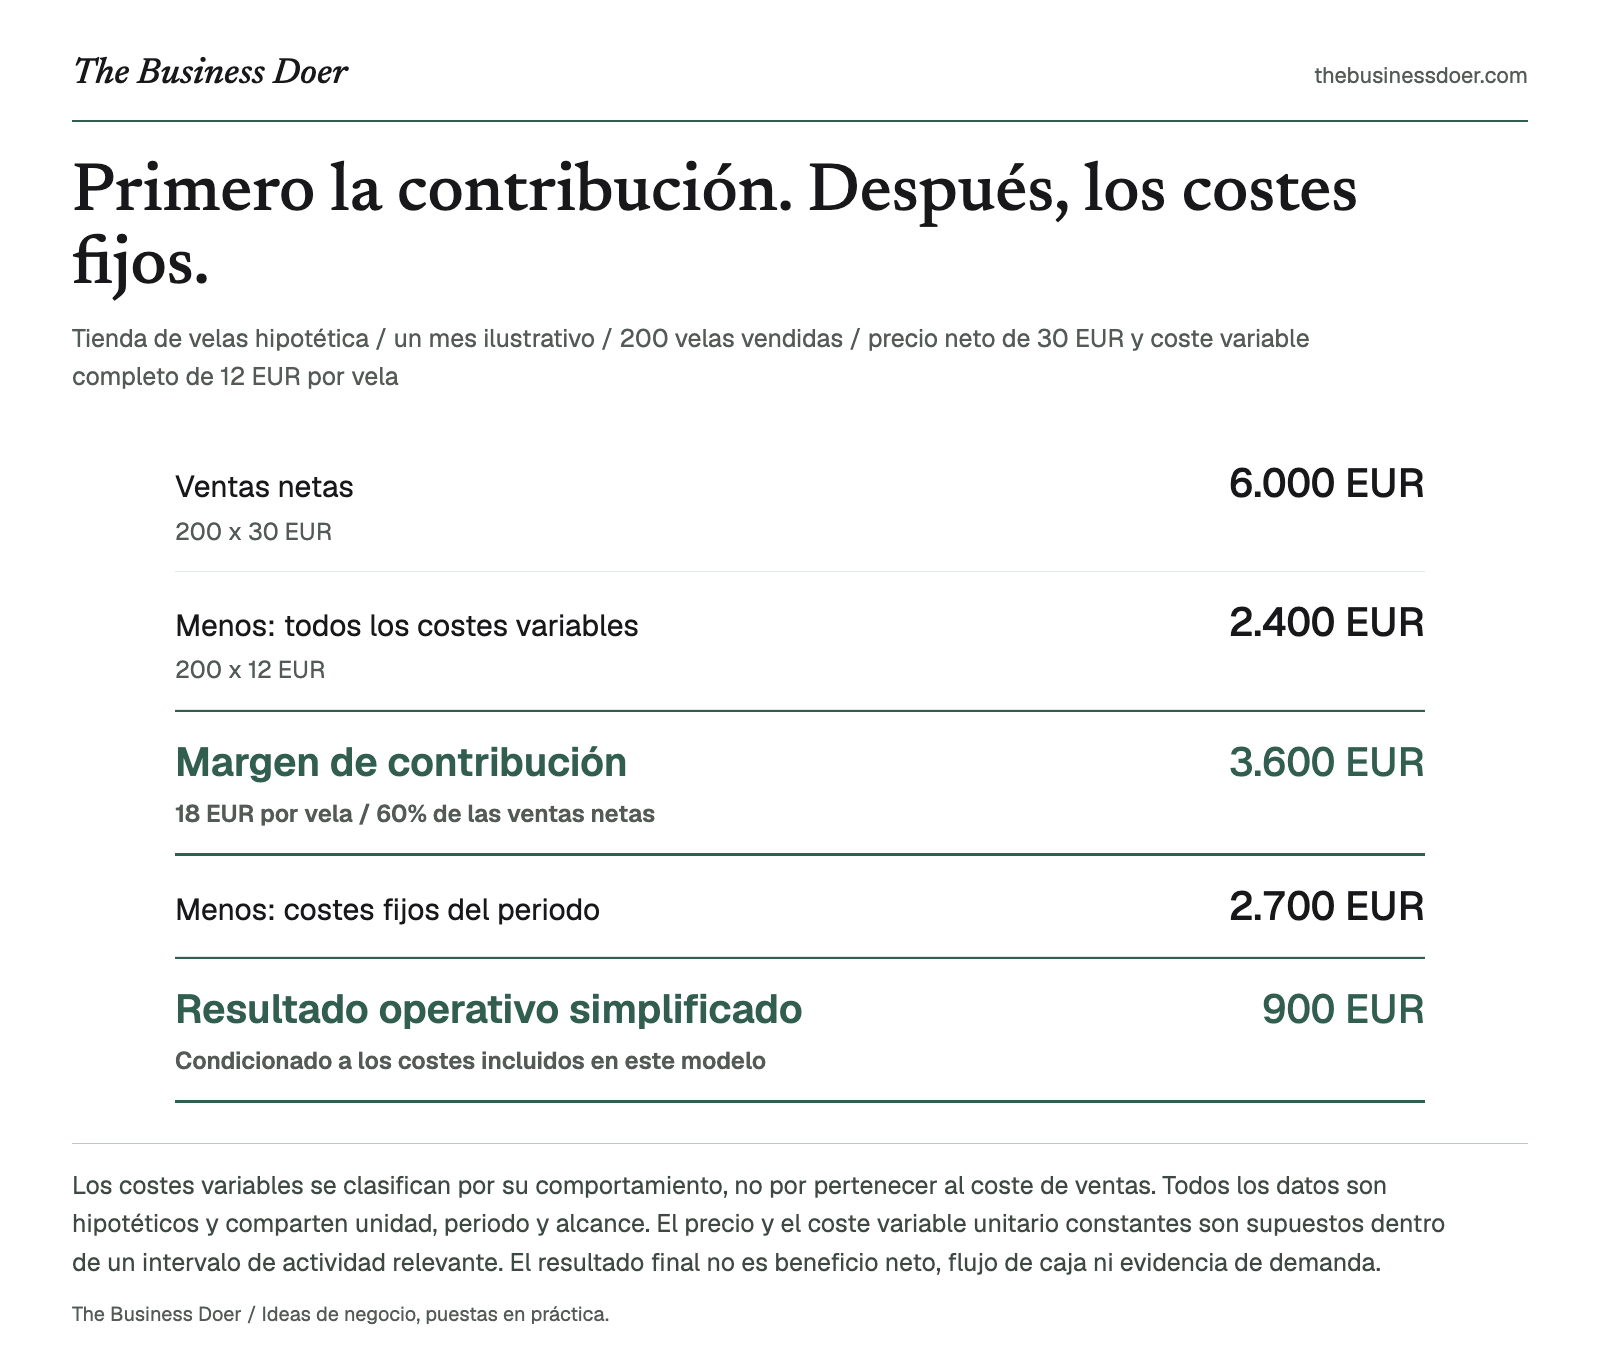
Referencia visual. Los costes variables se clasifican por su comportamiento, no por pertenecer al coste de ventas. Todos los datos son hipotéticos y comparten unidad, periodo y alcance. El precio y el coste variable unitario constantes son supuestos dentro de un intervalo de actividad relevante. El resultado final no es beneficio neto, flujo de caja ni evidencia de demanda.
Versión en texto
Tienda de velas hipotética / un mes ilustrativo / 200 velas vendidas / precio neto de 30 EUR y coste variable completo de 12 EUR por vela
- Ventas netas
- 6.000 EUR. 200 x 30 EUR
- Menos: todos los costes variables
- 2.400 EUR. 200 x 12 EUR
- Margen de contribución
- 3.600 EUR. 18 EUR por vela / 60% de las ventas netas
- Menos: costes fijos del periodo
- 2.700 EUR
- Resultado operativo simplificado
- 900 EUR. Condicionado a los costes incluidos en este modelo
¿Por qué importa?
El margen de contribución ayuda a preguntar cuánto aporta una venta antes de costes fijos, si la contribución total cubre los costes fijos del periodo y cómo una hipótesis de precio o coste variable afecta al modelo. Sirve para analizar precios, economía unitaria y relaciones entre coste, volumen y resultado.
Es principalmente una medida de contabilidad de gestión para decisiones internas. El cálculo no predice la demanda ni demuestra que subir el precio mejore el resultado del negocio.
Las fórmulas
Existen tres expresiones habituales:
Margen de contribución total = Ventas netas totales - Costes variables totales
Margen de contribución por unidad = Precio neto de venta por unidad - Coste variable completo por unidad
Porcentaje de margen de contribución = Margen de contribución / Ventas netas x 100
Para una unidad, divide la contribución unitaria entre el precio neto unitario. Para un periodo, divide la contribución total entre las ventas netas totales. Con un producto, un precio constante y un coste variable unitario constante, la contribución total también equivale a la contribución unitaria multiplicada por las unidades vendidas.
El porcentaje unitario no está definido si el precio unitario es cero. Con un precio unitario positivo sigue definido aunque no se venda ninguna unidad. El porcentaje total no está definido si las ventas netas totales son cero, incluido un periodo sin unidades vendidas; ninguno de los casos sin definir significa 0%. Cero unidades producen cero contribución total en este modelo, pero no eliminan los costes fijos del periodo. Una contribución negativa es un resultado válido cuando los costes variables superan las ventas, no un error que deba ocultarse.
Un ejemplo sencillo
Ejemplo hipotético: Una pequeña tienda de velas modela un mes de un único producto. Cada vela se vende por EUR 30 netos, con EUR 12 de coste variable completo, incluidos materiales, embalaje y una comisión que varía con las ventas. Se supone el mismo precio y coste variable unitario en todo el intervalo de actividad pertinente.

Producto, embalaje y trabajo forman parte del negocio. Esta escena es ilustrativa, no una evidencia de costes, márgenes o reducción de daños.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Precio neto de venta por vela | Dato | EUR 30 |
| Coste variable completo por vela | Dato | EUR 12 |
| Margen de contribución por vela | EUR 30 - EUR 12 | EUR 18 |
| Porcentaje de contribución unitaria | EUR 18 / EUR 30 x 100 | 60% |
| Velas vendidas durante el mes | Dato | 200 |
| Ventas netas totales | EUR 30 x 200 | EUR 6.000 |
| Costes variables totales | EUR 12 x 200 | EUR 2.400 |
| Margen de contribución total | EUR 6.000 - EUR 2.400 | EUR 3.600 |
| Porcentaje de contribución total | EUR 3.600 / EUR 6.000 x 100 | 60% |
| Costes fijos del periodo | Dato | EUR 2.700 |
| Resultado operativo del modelo simplificado | EUR 3.600 - EUR 2.700 | EUR 900 |
El 60% significa que quedan EUR 0,60 de cada euro vendido después de costes variables y antes de costes fijos. Los EUR 900 son un resultado operativo del modelo simplificado solo si la clasificación de costes operativos es completa y coherente, sin omisiones ni duplicidades. No es un cálculo de flujo de caja, IVA, impuestos o beneficio final.
¿Cuándo utilizarlo?
Utiliza el margen de contribución para revisar hipótesis de precios, considerar cambios de proveedor o comisiones de pago, examinar el volumen de ventas o comparar la contribución de productos con definiciones de costes coherentes. También puede apoyar un análisis separado del punto de equilibrio si la contribución unitaria es positiva y se cumplen las hipótesis del modelo.
Para el modelo unitario sencillo, utiliza un producto, un precio neto y un coste variable unitario constantes, y costes fijos de un periodo definido dentro de un intervalo pertinente. Revisa las hipótesis si cambian la capacidad, los descuentos o el comportamiento de los costes. Un escenario es una hipótesis de volumen, no evidencia de demanda real.
Cómo interpretar el resultado
Distingue el importe del porcentaje. EUR 20.000 de contribución indican el dinero disponible antes de costes fijos. Un 40% indica la proporción de ventas netas retenida tras costes variables. No existe un margen de contribución bueno universal: importan el precio, la estructura de costes, el volumen y la capacidad.
Un producto con alta contribución unitaria puede venderse despacio. Otro con menor contribución puede generar más contribución total con mayor volumen. Ninguna observación determina por sí sola qué producto ampliar; también importan los recursos escasos y la demanda.
Una contribución positiva no garantiza un resultado operativo positivo. Con EUR 10.000 de contribución y EUR 12.000 de costes fijos, el modelo simplificado tiene una pérdida operativa de EUR 2.000. Una contribución unitaria negativa significa que cada unidad adicional reduce la contribución total si las hipótesis no cambian. Investiga el precio, la base completa de costes y el propósito de esa venta antes de decidir qué cambiar.
Confusiones habituales
Margen de contribución frente a margen bruto
El margen bruto resta el coste de los bienes vendidos, o coste de ventas, de las ventas netas y expresa el resto como porcentaje. El margen de contribución resta costes variables según su comportamiento.
Las clasificaciones no son intercambiables. Una comisión comercial variable puede reducir la contribución sin pertenecer al COGS. Los costes indirectos fijos de producción pueden formar parte del inventario con el coste por absorción, pero quedan después del margen de contribución en un modelo de comportamiento de costes. Por eso el beneficio bruto y el margen de contribución pueden diferir para la misma empresa y periodo.
Margen de contribución frente a beneficio
El margen de contribución va antes de todos los costes fijos. Restar los costes fijos completos del periodo, clasificados coherentemente, da un resultado operativo simplificado, no el beneficio final ni efectivo disponible para gastar. Utiliza el análisis de rentabilidad para investigar precios, volumen y costes con mayor amplitud.
Errores habituales
- Restar materiales y omitir otros costes variables.
- Tratar todo el COGS como variable o todo gasto operativo como fijo.
- Mezclar unidades, periodos, ventas netas y brutas o fuentes incompletas de costes.
- Restar un coste fijo antes y después del margen de contribución.
- Suponer que una contribución positiva demuestra rentabilidad.
- Tratar el porcentaje sin ventas como 0% u ocultar un resultado negativo.
- Utilizar un porcentaje combinado cuando cambia mucho la mezcla de productos o la capacidad.
Limitaciones
Los costes mixtos, escalonados y los límites de capacidad requieren criterio y pueden invalidar un modelo de costes constantes fuera de su intervalo pertinente. El cálculo no clasifica los costes ni verifica las fuentes por ti. Conserva las pruebas y las hipótesis junto a las cifras.
El margen de contribución no muestra los plazos de cobro y pago, la financiación, los impuestos ni toda la economía de una empresa. Su utilidad depende del alcance y la clasificación, no de la precisión del porcentaje mostrado.
Lista de comprobación rápida
Revisa seis puntos por separado: alcance y periodo; costes variables completos; clasificación de costes fijos y mixtos; signo de la contribución unitaria; cobertura de costes fijos del periodo; e importe, porcentaje y límites cuando no hay ventas.
Ponlo en práctica en 20 minutos
Elige un producto o servicio con una unidad y un precio neto claros.
- Define la unidad y el periodo - 2 minutos. Indica si una unidad es un producto, pedido, mes de suscripción o reserva, y el alcance del análisis.
- Registra el precio neto - 2 minutos. Usa un precio coherente tras descuentos y devoluciones, excluyendo IVA; registra su fuente.
- Revisa todos los costes variables - 6 minutos. Incluye materiales, comisiones y entrega o mano de obra variables cuando correspondan. Registra el total unitario, el criterio de clasificación y las fuentes; separa los componentes de costes mixtos respaldados por evidencia.
- Calcula la contribución unitaria - 2 minutos. Resta todo el coste variable unitario del precio neto. Conserva un resultado negativo.
- Calcula el porcentaje - 2 minutos. Divide la contribución unitaria entre el precio neto y multiplica por 100; con precio cero queda sin definir.
- Estima la contribución total - 3 minutos. Multiplica la contribución unitaria por un número entero de unidades vendidas o explícitamente supuestas para el periodo. Distingue el escenario de las ventas observadas.
- Compara con los costes fijos - 3 minutos. Registra los costes fijos completos del periodo, su clasificación y fuente. Réstalos solo después de la contribución y revisa las hipótesis antes de confiar en el resultado.
Termina con una pregunta: ¿Qué hipótesis de precio o coste variable necesita más evidencia antes de actuar? Registra los límites del modelo y la próxima evidencia que debes obtener.
Modelo de un solo producto con precio neto y coste variable unitario constantes. Cambiar la moneda cambia la etiqueta, no convierte los importes. Un campo vacío no equivale a cero.
Aún no hay un modelo documentado. Completa importes, alcance, clasificación, evidencias y revisión. Una contribución positiva por sí sola no demuestra rentabilidad.
Revisar datos incompletos (11)
- precio: Introduce un importe; dejarlo vacío no equivale a cero.
- coste variable: Introduce un importe; dejarlo vacío no equivale a cero.
- costes fijos: Introduce un importe; dejarlo vacío no equivale a cero.
- Introduce de 0 a 1.000.000.000 de unidades enteras, sin separadores. Un campo vacío no equivale a cero.
- Confirma el periodo, la clasificación completa de costes y los supuestos del intervalo de actividad.
- Registra el alcance.
- Registra la unidad.
- Registra el periodo.
- Registra la clasificación.
- Registra las evidencias.
- Registra la pregunta.
Ideas clave
- El margen de contribución es ventas netas menos todos los costes variables para un alcance y periodo coherentes.
- Puede expresarse en total, por unidad o como porcentaje con un denominador de ventas distinto de cero.
- Todos los costes fijos van después; una contribución positiva no demuestra rentabilidad por sí sola.
- Los costes variables y el COGS usan clasificaciones distintas.
- Un escenario de un producto requiere hipótesis constantes dentro de un intervalo pertinente y evidencia para decidir.
Conclusión
El margen de contribución muestra lo que queda después de costes variables y antes de costes fijos. Define la unidad, el periodo y la base completa de costes, conserva los resultados negativos y sin definir y comprueba la evidencia antes de convertir un modelo en una decisión.