Economías de escala: qué son y cómo reducen los costes unitarios
Menor coste por artículo. No menor gasto total.
En esta página
Las economías de escala se producen cuando operar a mayor escala reduce el coste medio de producir cada unidad. A largo plazo, la empresa puede ajustar sus instalaciones, equipos y plantilla, en lugar de limitarse a producir más con su estructura actual.
La palabra importante es medio. Una operación mayor puede gastar más en total y producir cada artículo a menor coste.
¿Qué son las economías de escala?
Las economías de escala describen una ventaja de costes asociada a producir más. No significan que toda empresa que crece se vuelva más eficiente.
«Largo plazo» significa tener suficiente flexibilidad para modificar todos los factores de producción; no es un número fijo de años. Compara operaciones de tamaño adecuado que fabriquen el mismo artículo, no una fábrica bien gestionada con otra mal gestionada.

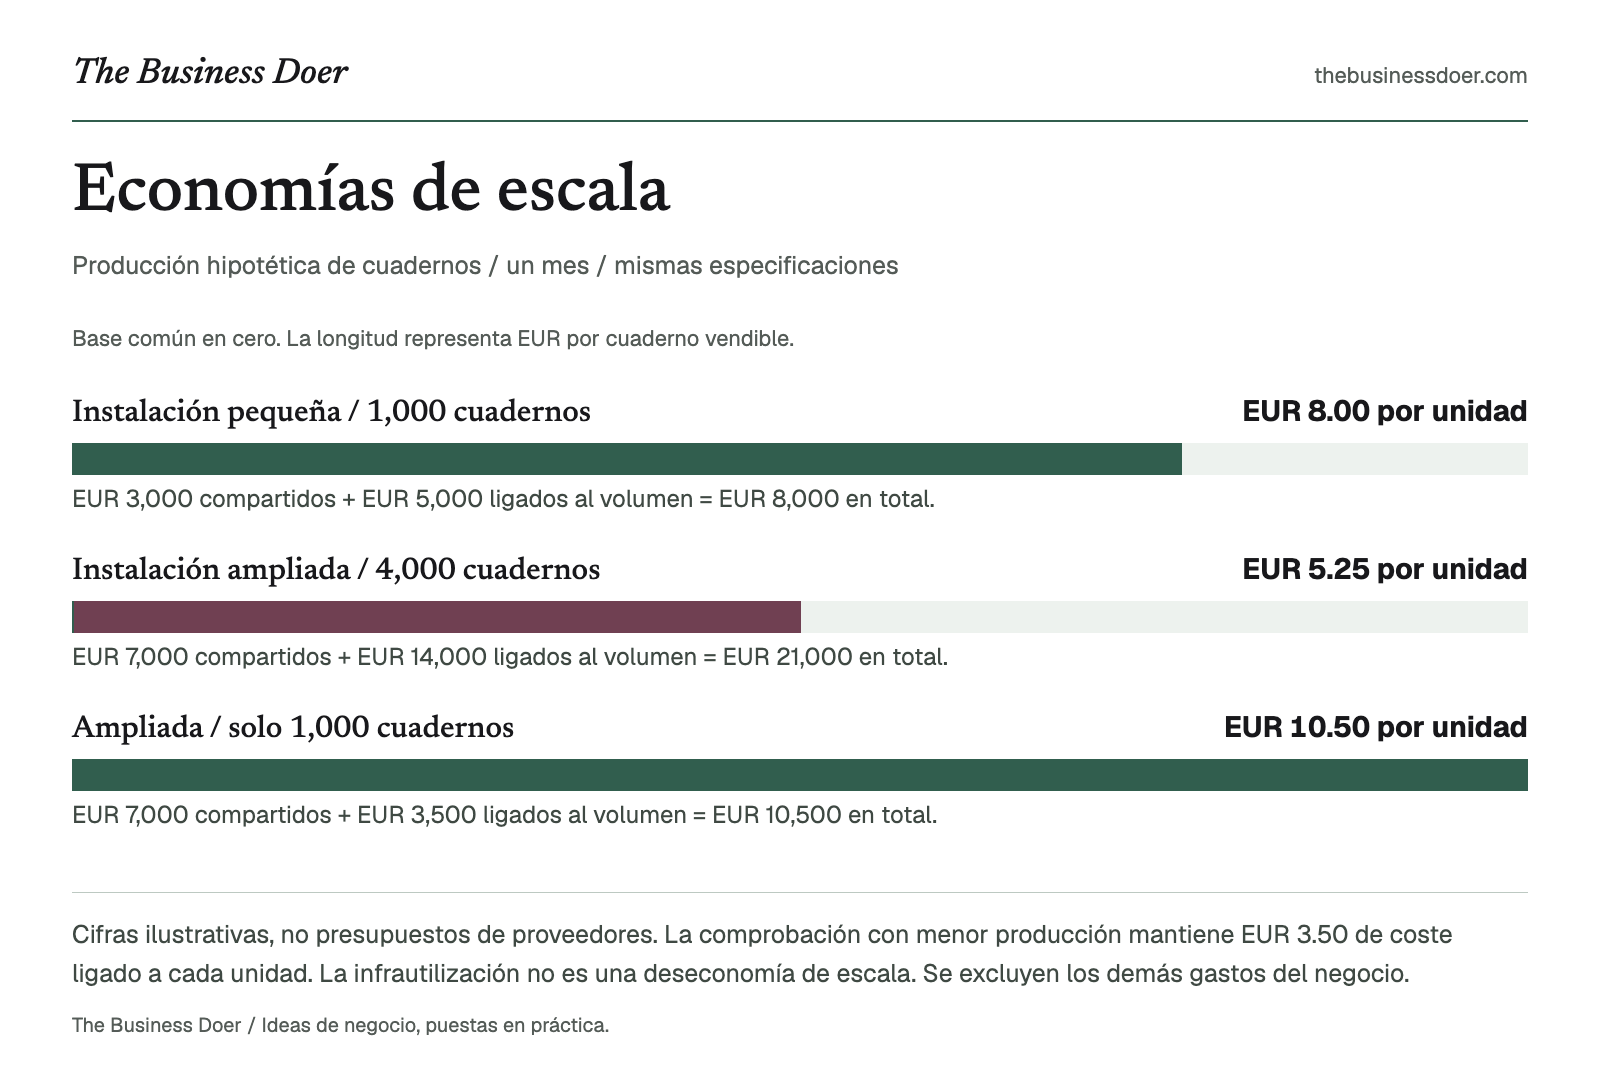
Referencia visual. Cifras ilustrativas, no presupuestos de proveedores. La comprobación con menor producción mantiene EUR 3.50 de coste ligado a cada unidad. La infrautilización no es una deseconomía de escala. Se excluyen los demás gastos del negocio.
Versión en texto
Producción hipotética de cuadernos / un mes / mismas especificaciones
- Instalación pequeña / 1,000 cuadernos
- EUR 8.00 por unidad. EUR 3,000 compartidos + EUR 5,000 ligados al volumen = EUR 8,000 en total.
- Instalación ampliada / 4,000 cuadernos
- EUR 5.25 por unidad. EUR 7,000 compartidos + EUR 14,000 ligados al volumen = EUR 21,000 en total.
- Ampliada / solo 1,000 cuadernos
- EUR 10.50 por unidad. EUR 7,000 compartidos + EUR 3,500 ligados al volumen = EUR 10,500 en total.
¿Por qué importan?
El concepto ayuda a cuestionar tres decisiones: si ampliar la producción, si los pedidos mayores reducen realmente los costes y si el menor precio de un competidor podría apoyarse en una ventaja de costes en lugar de un margen de beneficio inferior.
Antes de ampliar, pregunta: ¿Qué coste por unidad disminuye, por qué y qué volumen se necesita?
Cómo funcionan
Tres mecanismos pueden abaratar la producción a mayor escala:
Especialización. Un volumen suficiente permite concentrarse en tareas concretas en lugar de alternar repetidamente entre trabajos distintos. El ahorro debe reflejarse en los recursos utilizados por unidad, no simplemente en una plantilla mayor.
Equipos y recursos de producción compartidos. Un proceso adecuado para lotes mayores puede necesitar menos trabajo o capacidad de equipos por artículo. El diseño de producción y otros trabajos compartidos también pueden dar soporte a más unidades sin crecer en proporción al volumen producido.
Compras. Los pedidos mayores y previsibles pueden conseguir precios inferiores de los insumos. Comprueba el coste total de compra, incluidos transporte y almacenamiento, en lugar de suponer que un descuento anunciado equivale a un ahorro.
Utiliza el análisis de la cadena de valor para localizar la actividad que explica el ahorro propuesto: compras, producción u otro paso concreto.
El cálculo
Coste medio de producción por unidad = Coste total de producción / Unidades producidas
Utiliza el mismo periodo, especificaciones de producto y alcance de costes en ambas opciones. Incluye los recursos necesarios para operar cada configuración, no solo los materiales. El cálculo mide el coste medio; demostrar economías de escala también exige explicar por qué la escala modifica ese coste.
Un ejemplo sencillo
Ejemplo hipotético: un fabricante de cuadernos compara dos configuraciones de producción del mismo cuaderno estándar. Todas las cifras son ilustrativas. Se supone que cada opción está configurada eficientemente para el volumen indicado.

Los equipos de encuadernación, el papel y el reparto de tareas dan un contexto concreto al ejemplo. Este taller generado es ilustrativo, no demuestra volúmenes de producción, costes ni ahorros.
La configuración ampliada utiliza otros equipos de encuadernación y una distribución diferente de tareas. No consiste simplemente en añadir un turno al taller sin modificarlo. Se supone que sus materiales, mano de obra y demás costes de producción ligados al volumen bajan de EUR 5.00 a EUR 3.50 por cuaderno.
| Medida de producción mensual | Configuración pequeña | Configuración ampliada |
|---|---|---|
| Cuadernos vendibles producidos | 1,000 | 4,000 |
| Instalaciones, equipos y costes de producción compartidos | EUR 3,000 | EUR 7,000 |
| Materiales, mano de obra y otros costes ligados al volumen | EUR 5,000 | EUR 14,000 |
| Coste total de producción | EUR 8,000 | EUR 21,000 |
| Coste medio por cuaderno | EUR 8.00 | EUR 5.25 |
En la configuración pequeña, dividir EUR 8,000 entre 1,000 da EUR 8.00. En la ampliada, dividir EUR 21,000 entre 4,000 da EUR 5.25.
El coste mensual aumenta EUR 13,000, pero el coste por cuaderno baja EUR 2.75. El ahorro combina un menor coste ligado al volumen por artículo con unos costes de producción compartidos que crecen más despacio que la producción.
Son costes de producción, no todos los gastos de la empresa. El marketing, la distribución y otros costes deben considerarse antes de valorar la rentabilidad.
Cómo interpretar el resultado
La configuración mayor parece más barata con 4,000 cuadernos al mes. Ese volumen es una suposición, no una previsión.
Supón que una demanda débil hace que la operación ampliada produzca solo 1,000 cuadernos. Aun suponiendo que conserva su coste ligado al volumen de EUR 3.50, el coste es EUR 7,000 más EUR 3,500: EUR 10,500, o EUR 10.50 cada uno. La configuración pequeña sería más barata con ese volumen.
No lo resuelvas fabricando cuadernos que no se venden solo para mejorar la media. La guía del coste de los bienes vendidos explica por qué no deben confundirse producción, existencias y bienes efectivamente vendidos.
El siguiente paso es obtener presupuestos de equipos e insumos, comprobar las hipótesis de producción y verificar si los clientes comprarán el volumen previsto.
¿Cuándo debes utilizarlo?
Utiliza esta comparación antes de ampliar un taller, cambiar equipos de producción o comprometerte a mayores volúmenes de compra. Describe primero el cambio operativo propuesto; compara después su coste unitario con niveles de producción realistas.
Confusión habitual: escala y utilización de la capacidad
Aprovechar la capacidad disponible de unas instalaciones sin modificarlas puede reducir el coste medio al repartir los costes fijos existentes. Eso, por sí solo, no demuestra economías de escala a largo plazo entre instalaciones de distinto tamaño.
El cálculo anterior con demanda débil ilustra la infrautilización de la configuración elegida. No demuestra que las configuraciones mayores, gestionadas eficientemente, tengan necesariamente costes unitarios superiores.
Errores habituales
- Comparar el gasto total en lugar del gasto por unidad comparable.
- Mantener las antiguas hipótesis de gastos generales después de añadir instalaciones o equipos.
- Tratar descuentos por volumen supuestos como condiciones confirmadas por el proveedor.
- Ignorar los defectos o modificar la calidad del producto entre ambas opciones.
- Considerar la producción prevista como demanda demostrada de los clientes.
Limitaciones
Las ventajas de escala pueden agotarse. Una coordinación y supervisión más complejas pueden acabar elevando los costes medios: son las deseconomías de escala. Un coste unitario de producción inferior tampoco indica, por sí solo, nada sobre el precio de venta, la demanda o el efectivo necesario para ampliar.
Lista de comprobación rápida
Ponlo en práctica
Compara dos configuraciones de producción en 25 minutos
Utiliza un producto existente y registros o presupuestos ya disponibles. El tiempo es para una primera comparación, no para investigar proveedores ni tomar una decisión de inversión completa. La falta de datos debe generar una tarea de investigación identificada, no una cifra inventada.
- Minutos 0-4: Define la comparación. Elige unas especificaciones de producto y un periodo. Describe la configuración actual y otra mayor que sea realmente distinta.
- Minutos 4-11: Completa las filas de costes. Separa los costes de producción compartidos de los ligados al volumen. Incluye los recursos necesarios para la configuración propuesta y evita duplicar conceptos. Anota la fuente, la fecha y si cada importe es observado, presupuestado o supuesto.
- Minutos 11-15: Calcula los costes medios. Suma los costes de producción de cada configuración y divídelos entre su producción vendible indicada. Comprueba que coincidan las unidades y la moneda.
- Minutos 15-20: Cuestiona el volumen. Recalcula la configuración mayor con un volumen inferior plausible. Revisa si seguirían siendo válidos sus precios de insumos y sus hipótesis de mano de obra.
- Minutos 20-25: Define la siguiente prueba. Identifica el mecanismo concreto de ahorro, la hipótesis menos respaldada y una acción que permita verificarla.
Termina con: «La ampliación puede reducir el coste unitario porque ___. Antes de comprometernos, necesitamos pruebas de ___.»
Aún sin resultado. Completa ambas configuraciones y la comprobación inferior. Los importes vacíos no son cero.
- Configuración Presente: introduce una producción entera positiva.
- Configuración Presente: introduce costes compartidos, incluido cero si no existen.
- Configuración Presente: introduce el coste unitario ligado al volumen, incluido cero si no existe.
- Configuración Mayor: introduce una producción entera positiva.
- Configuración Mayor: introduce costes compartidos, incluido cero si no existen.
- Configuración Mayor: introduce el coste unitario ligado al volumen, incluido cero si no existe.
- Comprobación de menor producción: introduce una cantidad entera, incluido cero.
- Comprobación de menor producción: introduce explícitamente el coste unitario ligado al volumen; no supongas que se mantiene la tarifa del volumen mayor.
- Registra el especificaciones del producto.
- Registra el periodo de comparación.
- Registra el cambio operativo propuesto.
- Registra el mecanismo de ahorro.
- Registra el siguiente acción de recopilación de evidencia.
Criterio de finalización: dos cálculos documentados de costes unitarios, una comprobación con menor volumen y una acción concreta para obtener pruebas. No trates la hoja de trabajo como una previsión completa de beneficios o flujos de caja.
Ideas clave
- Las economías de escala significan un menor coste medio con una escala operativa mayor, no un menor gasto total.
- La especialización, los equipos adecuados y los acuerdos de compra pueden generar el ahorro; el tamaño por sí solo no lo demuestra.
- Compara el mismo producto, alcance de costes y periodo, con los recursos necesarios para cada configuración.
- Una configuración mayor puede resultar cara si la demanda la deja infrautilizada.
- Trata la comparación como pruebas que investigar, no como permiso automático para ampliar.
Conclusión final
Las economías de escala abaratan por unidad una producción mayor, no su coste total. Identifica el mecanismo, compara configuraciones de producción completas y comprueba si el volumen necesario es realista. Un menor coste unitario sobre el papel solo sirve si se cumplen sus hipótesis.