Marge de contribució: què és i com es calcula
Vendes menys costos variables. Els costos fixos venen després.
En aquesta pàgina
El marge de contribució és l'import de vendes netes que queda després de restar tots els costos variables del mateix abast i període. Aquest import cobreix primer els costos fixos. Només l'excedent pot contribuir a un resultat operatiu en un model complet i classificat de manera coherent.
Pots calcular-lo per a una empresa, producte o servei, o per a una unitat. Defineix la unitat i el període abans de calcular: una espelma venuda durant un mes té un abast diferent d'una comanda o un lot de producció.
Què és el marge de contribució?
Els costos variables canvien amb l'activitat. Poden incloure materials, embalatge, comissions de pagament, comissions comercials i costos variables de lliurament o mà d'obra quan correspongui. Inclou el cost variable complet de la venda escollida, no només els ingredients. Separa cada cost mixt en un component variable amb evidència que el justifiqui i un altre de fix, en lloc de suposar que tota una categoria comptable es comporta igual.
Marge de contribució = Vendes netes - Costos variables
Utilitza vendes netes després de devolucions, descomptes i bonificacions, excloent l'IVA recaptat per a Hisenda. Mantén una base coherent per a vendes i costos. Tots els costos fixos queden després del marge de contribució, inclosos els costos fixos de producció: no els restis aquí i de nou després.

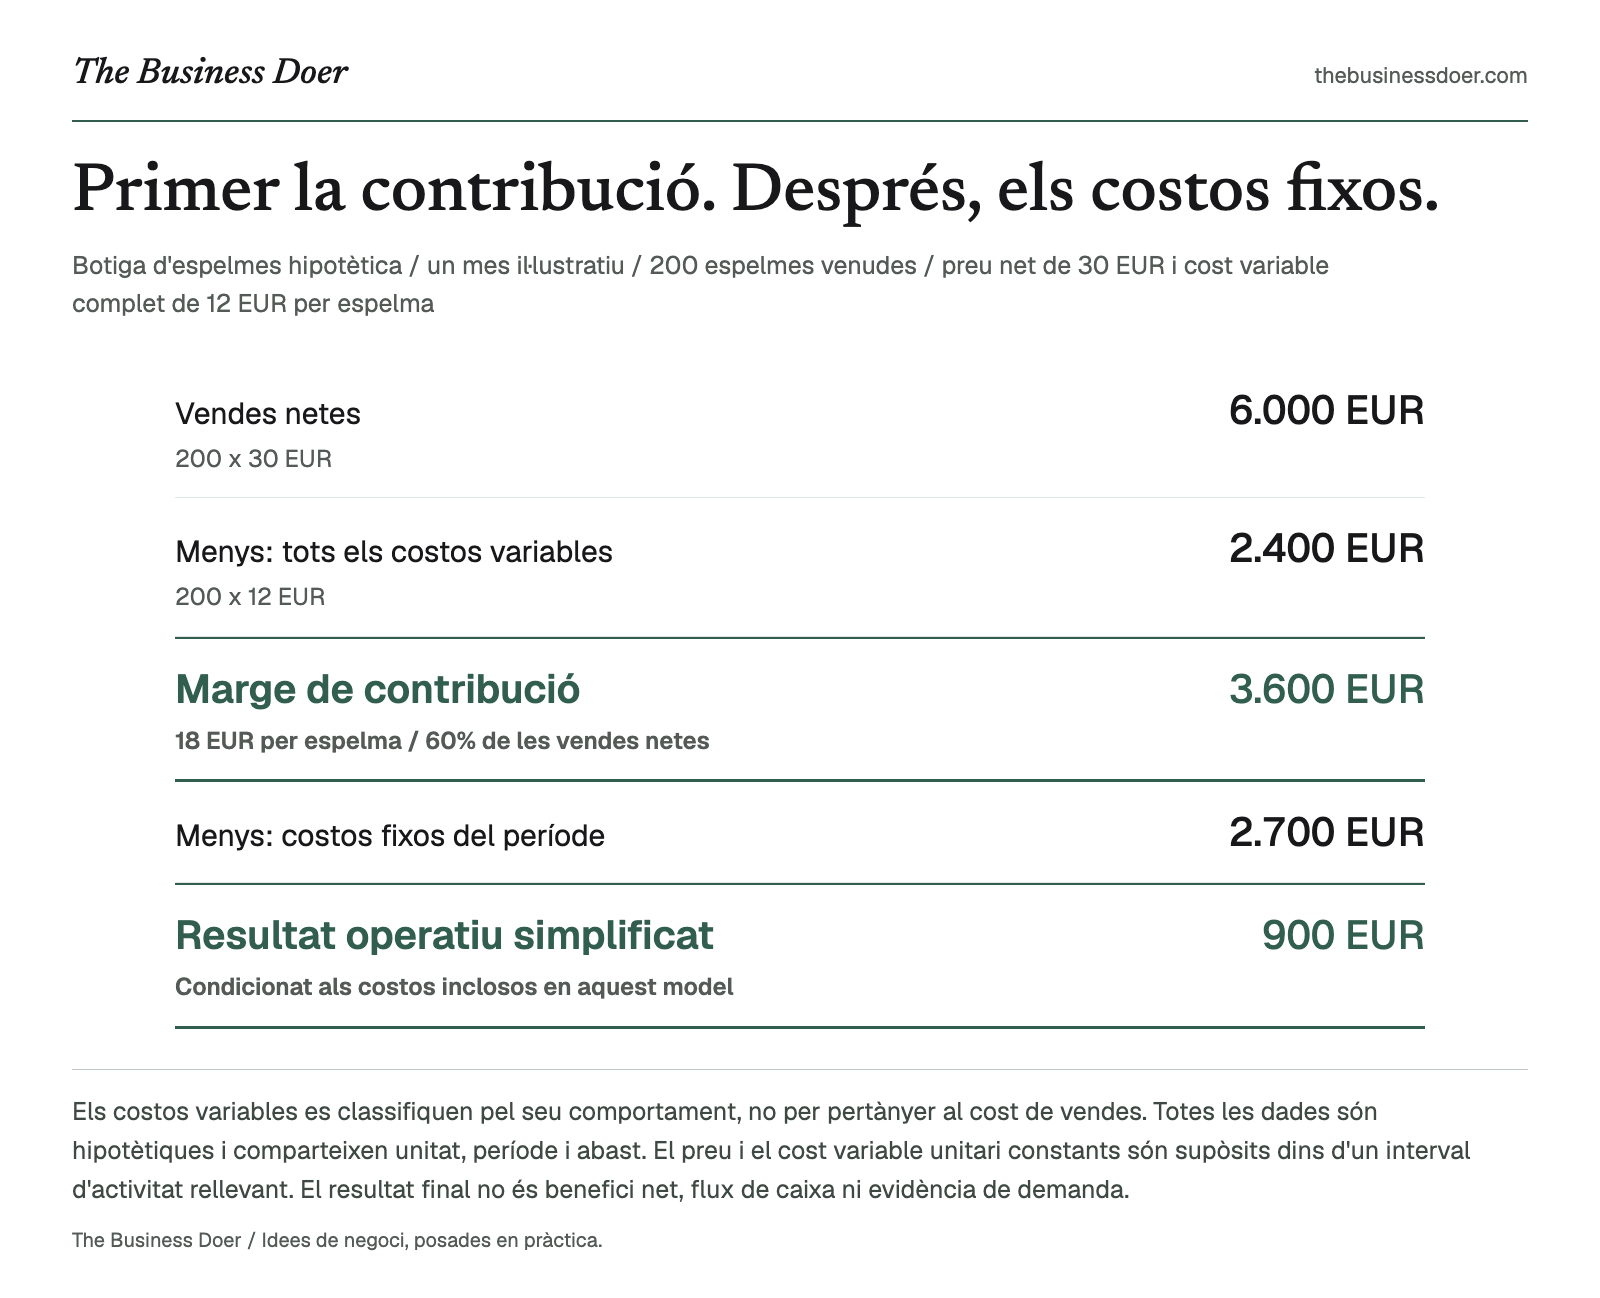
Referència visual. Els costos variables es classifiquen pel seu comportament, no per pertànyer al cost de vendes. Totes les dades són hipotètiques i comparteixen unitat, període i abast. El preu i el cost variable unitari constants són supòsits dins d'un interval d'activitat rellevant. El resultat final no és benefici net, flux de caixa ni evidència de demanda.
Versió en text
Botiga d'espelmes hipotètica / un mes il·lustratiu / 200 espelmes venudes / preu net de 30 EUR i cost variable complet de 12 EUR per espelma
- Vendes netes
- 6.000 EUR. 200 x 30 EUR
- Menys: tots els costos variables
- 2.400 EUR. 200 x 12 EUR
- Marge de contribució
- 3.600 EUR. 18 EUR per espelma / 60% de les vendes netes
- Menys: costos fixos del període
- 2.700 EUR
- Resultat operatiu simplificat
- 900 EUR. Condicionat als costos inclosos en aquest model
Per què importa?
El marge de contribució ajuda a preguntar quant aporta una venda abans de costos fixos, si la contribució total cobreix els costos fixos del període i com una hipòtesi de preu o cost variable afecta el model. Serveix per analitzar preus, economia unitària i relacions entre cost, volum i resultat.
És principalment una mesura de comptabilitat de gestió per a decisions internes. El càlcul no prediu la demanda ni demostra que apujar el preu millori el resultat del negoci.
Les fórmules
Hi ha tres expressions habituals:
Marge de contribució total = Vendes netes totals - Costos variables totals
Marge de contribució per unitat = Preu net de venda per unitat - Cost variable complet per unitat
Percentatge de marge de contribució = Marge de contribució / Vendes netes x 100
Per a una unitat, divideix la contribució unitària entre el preu net unitari. Per a un període, divideix la contribució total entre les vendes netes totals. Amb un producte, un preu constant i un cost variable unitari constant, la contribució total també equival a la contribució unitària multiplicada per les unitats venudes.
El percentatge unitari no està definit si el preu unitari és zero. Amb un preu unitari positiu continua definit encara que no es vengui cap unitat. El percentatge total no està definit si les vendes netes totals són zero, inclòs un període sense unitats venudes; cap dels casos sense definir significa 0%. Zero unitats produeixen zero contribució total en aquest model, però no eliminen els costos fixos del període. Una contribució negativa és un resultat vàlid quan els costos variables superen les vendes, no un error que calgui amagar.
Un exemple senzill
Exemple hipotètic: Una petita botiga d'espelmes modelitza un mes d'un únic producte. Cada espelma es ven per EUR 30 nets, amb EUR 12 de cost variable complet, inclosos materials, embalatge i una comissió que varia amb les vendes. Se suposa el mateix preu i cost variable unitari en tot l'interval d'activitat pertinent.

Producte, embalatge i feina formen part del negoci. Aquesta escena és il·lustrativa, no una evidència de costos, marges o reducció de danys.
| Concepte | Càlcul | Resultat |
|---|---|---|
| Preu net de venda per espelma | Dada | EUR 30 |
| Cost variable complet per espelma | Dada | EUR 12 |
| Marge de contribució per espelma | EUR 30 - EUR 12 | EUR 18 |
| Percentatge de contribució unitària | EUR 18 / EUR 30 x 100 | 60% |
| Espelmes venudes durant el mes | Dada | 200 |
| Vendes netes totals | EUR 30 x 200 | EUR 6.000 |
| Costos variables totals | EUR 12 x 200 | EUR 2.400 |
| Marge de contribució total | EUR 6.000 - EUR 2.400 | EUR 3.600 |
| Percentatge de contribució total | EUR 3.600 / EUR 6.000 x 100 | 60% |
| Costos fixos del període | Dada | EUR 2.700 |
| Resultat operatiu del model simplificat | EUR 3.600 - EUR 2.700 | EUR 900 |
El 60% significa que queden EUR 0,60 de cada euro venut després de costos variables i abans de costos fixos. Els EUR 900 són un resultat operatiu del model simplificat només si la classificació de costos operatius és completa i coherent, sense omissions ni duplicitats. No és un càlcul de flux de caixa, IVA, impostos o benefici final.
Quan l'has d'utilitzar?
Utilitza el marge de contribució per revisar hipòtesis de preus, considerar canvis de proveïdor o comissions de pagament, examinar el volum de vendes o comparar la contribució de productes amb definicions de costos coherents. També pot donar suport a una anàlisi separada del punt d'equilibri si la contribució unitària és positiva i es compleixen les hipòtesis del model.
Per al model unitari senzill, utilitza un producte, un preu net i un cost variable unitari constants, i costos fixos d'un període definit dins d'un interval pertinent. Revisa les hipòtesis si canvien la capacitat, els descomptes o el comportament dels costos. Un escenari és una hipòtesi de volum, no evidència de demanda real.
Com interpretar el resultat
Distingeix l'import del percentatge. EUR 20.000 de contribució indiquen els diners disponibles abans de costos fixos. Un 40% indica la proporció de vendes netes retinguda després de costos variables. No hi ha un marge de contribució bo universal: importen el preu, l'estructura de costos, el volum i la capacitat.
Un producte amb alta contribució unitària es pot vendre a poc a poc. Un altre amb menys contribució pot generar més contribució total amb més volum. Cap observació determina per si sola quin producte ampliar; també importen els recursos escassos i la demanda.
Una contribució positiva no garanteix un resultat operatiu positiu. Amb EUR 10.000 de contribució i EUR 12.000 de costos fixos, el model simplificat té una pèrdua operativa de EUR 2.000. Una contribució unitària negativa significa que cada unitat addicional redueix la contribució total si les hipòtesis no canvien. Investiga el preu, la base completa de costos i el propòsit d'aquella venda abans de decidir què canviar.
Confusions habituals
Marge de contribució davant de marge brut
El marge brut resta el cost dels béns venuts, o cost de vendes, de les vendes netes i expressa la resta com a percentatge. El marge de contribució resta costos variables segons el comportament que tenen.
Les classificacions no són intercanviables. Una comissió comercial variable pot reduir la contribució sense pertànyer al COGS. Els costos indirectes fixos de producció poden formar part de l'inventari amb el cost per absorció, però queden després del marge de contribució en un model de comportament de costos. Per això el benefici brut i el marge de contribució poden diferir per a la mateixa empresa i període.
Marge de contribució davant de benefici
El marge de contribució va abans de tots els costos fixos. Restar els costos fixos complets del període, classificats coherentment, dona un resultat operatiu simplificat, no el benefici final ni efectiu disponible per gastar. Utilitza l'anàlisi de rendibilitat per investigar preus, volum i costos amb més amplitud.
Errors habituals
- Restar materials i ometre altres costos variables.
- Tractar tot el COGS com a variable o tota despesa operativa com a fixa.
- Barrejar unitats, períodes, vendes netes i brutes o fonts incompletes de costos.
- Restar un cost fix abans i després del marge de contribució.
- Suposar que una contribució positiva demostra rendibilitat.
- Tractar el percentatge sense vendes com a 0% o amagar un resultat negatiu.
- Utilitzar un percentatge combinat quan canvia molt la combinació de productes o la capacitat.
Limitacions
Els costos mixtos, esglaonats i els límits de capacitat requereixen criteri i poden invalidar un model de costos constants fora del seu interval pertinent. El càlcul no classifica els costos ni verifica les fonts per tu. Conserva les proves i les hipòtesis al costat de les xifres.
El marge de contribució no mostra els terminis de cobrament i pagament, el finançament, els impostos ni tota l'economia d'una empresa. La seva utilitat depèn de l'abast i la classificació, no de la precisió del percentatge mostrat.
Llista de comprovació ràpida
Revisa sis punts per separat: abast i període; costos variables complets; classificació de costos fixos i mixtos; signe de la contribució unitària; cobertura de costos fixos del període; i import, percentatge i límits quan no hi ha vendes.
Posa-ho en pràctica en 20 minuts
Escull un producte o servei amb una unitat i un preu net clars.
- Defineix la unitat i el període - 2 minuts. Indica si una unitat és un producte, comanda, mes de subscripció o reserva, i l'abast de l'anàlisi.
- Registra el preu net - 2 minuts. Fes servir un preu coherent després de descomptes i devolucions, excloent l'IVA; registra'n la font.
- Revisa tots els costos variables - 6 minuts. Inclou materials, comissions i lliurament o mà d'obra variables quan corresponguin. Registra el total unitari, el criteri de classificació i les fonts; separa els components de costos mixtos amb evidència que els justifiqui.
- Calcula la contribució unitària - 2 minuts. Resta tot el cost variable unitari del preu net. Conserva un resultat negatiu.
- Calcula el percentatge - 2 minuts. Divideix la contribució unitària entre el preu net i multiplica per 100; amb preu zero queda sense definir.
- Estima la contribució total - 3 minuts. Multiplica la contribució unitària per un nombre enter d'unitats venudes o explícitament suposades per al període. Distingeix l'escenari de les vendes observades.
- Compara amb els costos fixos - 3 minuts. Registra els costos fixos complets del període, la classificació i la font. Resta'ls només després de la contribució i revisa les hipòtesis abans de confiar en el resultat.
Acaba amb una pregunta: Quina hipòtesi de preu o cost variable necessita més evidència abans d'actuar? Registra els límits del model i la pròxima evidència que has d'obtenir.
Model d'un sol producte amb preu net i cost variable unitari constants. Canviar la moneda canvia l'etiqueta, no converteix els imports. Un camp buit no equival a zero.
Encara no hi ha un model documentat. Completa imports, abast, classificació, evidències i revisió. Una contribució positiva per si sola no demostra rendibilitat.
Revisar dades incompletes (11)
- preu: Introdueix un import; deixar-lo buit no equival a zero.
- cost variable: Introdueix un import; deixar-lo buit no equival a zero.
- costos fixos: Introdueix un import; deixar-lo buit no equival a zero.
- Introdueix de 0 a 1.000.000.000 d'unitats enteres, sense separadors. Un camp buit no equival a zero.
- Confirma el període, la classificació completa de costos i els supòsits de l'interval d'activitat.
- Registra l'abast.
- Registra la unitat.
- Registra el període.
- Registra la classificació.
- Registra les evidències.
- Registra la pregunta.
Idees clau
- El marge de contribució és vendes netes menys tots els costos variables per a un abast i període coherents.
- Es pot expressar en total, per unitat o com a percentatge amb un denominador de vendes diferent de zero.
- Tots els costos fixos van després; una contribució positiva no demostra rendibilitat per si sola.
- Els costos variables i el COGS utilitzen classificacions diferents.
- Un escenari d'un producte requereix hipòtesis constants dins d'un interval pertinent i evidència per decidir.
Conclusió
El marge de contribució mostra allò que queda després de costos variables i abans de costos fixos. Defineix la unitat, el període i la base completa de costos, conserva els resultats negatius i sense definir i comprova l'evidència abans de convertir un model en una decisió.