Gastos operativos: qué son y cómo calcularlos
Clasifica los costes. Concilia el total. Explica el cambio.
En esta página
Los gastos operativos son los costes que una empresa soporta para desarrollar sus operaciones habituales y que no están incluidos en el coste de los bienes vendidos. Suelen incluir costes comerciales y administrativos como sueldos de oficina, alquiler, marketing, software, seguros y depreciación de equipos de oficina.
Importan porque una empresa puede generar un beneficio bruto saludable y aun así perder dinero si los costes generales de funcionamiento son demasiado elevados.
¿Qué son los gastos operativos?
Los gastos operativos, a menudo abreviados OPEX, son gastos del funcionamiento cotidiano ajenos al coste asignado a los productos o servicios vendidos.
En una cuenta de resultados simplificada por etapas:
Ventas netas - Coste de los bienes vendidos = Beneficio bruto
Beneficio bruto - Gastos operativos = Beneficio operativo
Las denominaciones y clasificaciones pueden variar entre empresas y marcos contables. Aplica coherentemente la política contable y evita duplicidades. El cálculo simplificado del beneficio operativo de esta guía supone que no hay otras partidas de ingresos o gastos operativos fuera de los totales mostrados.

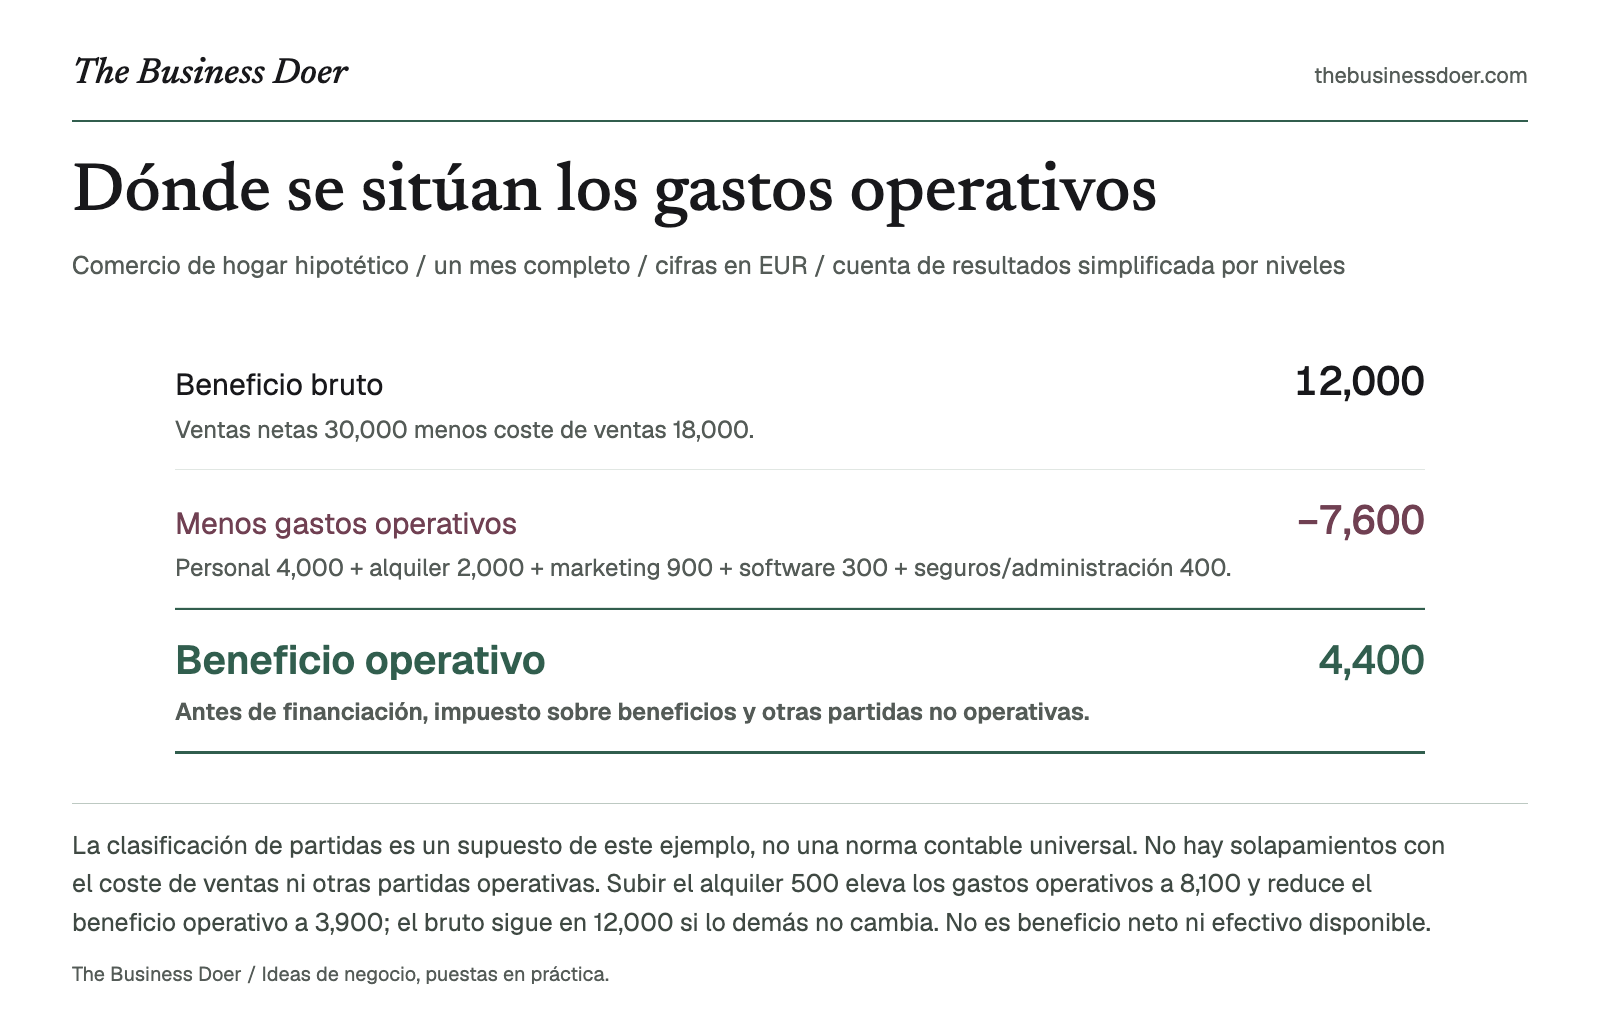
Referencia visual. La clasificación de partidas es un supuesto de este ejemplo, no una norma contable universal. No hay solapamientos con el coste de ventas ni otras partidas operativas. Subir el alquiler 500 eleva los gastos operativos a 8,100 y reduce el beneficio operativo a 3,900; el bruto sigue en 12,000 si lo demás no cambia. No es beneficio neto ni efectivo disponible.
Versión en texto
Comercio de hogar hipotético / un mes completo / cifras en EUR / cuenta de resultados simplificada por niveles
- Beneficio bruto
- 12,000. Ventas netas 30,000 menos coste de ventas 18,000.
- Menos gastos operativos
- −7,600. Personal 4,000 + alquiler 2,000 + marketing 900 + software 300 + seguros/administración 400.
- Beneficio operativo
- 4,400. Antes de financiación, impuesto sobre beneficios y otras partidas no operativas.
¿Por qué importan los gastos operativos?
Explican qué ocurre entre el beneficio bruto y el beneficio operativo. Permiten ver si los costes administrativos y comerciales crecen más deprisa que el beneficio bruto, entender el efecto de nuevas contrataciones o contratos recurrentes y valorar si la estructura operativa es sostenible.
Que aumente el total no es automáticamente malo. Una empresa puede gastar más porque se está ampliando. La pregunta útil es si esos gastos respaldan suficientes ingresos y beneficio bruto para justificar el coste adicional.
¿Qué incluyen los gastos operativos?
Las categorías habituales son:
- Gastos de venta: publicidad, salarios del equipo comercial, determinadas comisiones y costes promocionales.
- Gastos generales y administrativos: alquiler de oficina, sueldos administrativos, contabilidad, seguros, suscripciones y material de oficina.
- Otros gastos operativos: algunas empresas presentan por separado funciones como investigación y desarrollo.
La clasificación depende de la función del coste y la política contable aplicable. Los salarios de producción, el alquiler de fábrica o la depreciación productiva pueden pertenecer al coste de existencias y al COGS, en lugar del total de gastos operativos utilizado aquí. Un coste no debe cambiar entre COGS y gastos operativos solo para mejorar la apariencia de un subtotal.
Un ejemplo sencillo
Ejemplo hipotético: un pequeño comercio de artículos para el hogar revisa un mes cerrado. Las cifras y asignaciones son supuestos de este ejemplo docente, no resultados observados ni instrucciones contables generales.

Una tienda de hogar ilustrativa hace tangible la revisión mensual de gastos. Esta escena generada no es un comercio real, un registro contable ni evidencia de los costes o beneficios del ejemplo.
Primero determina el beneficio bruto del mes:
| Partida de la cuenta de resultados | Importe |
|---|---|
| Ventas netas | EUR 30,000 |
| Coste de los bienes vendidos | EUR 18,000 |
| Beneficio bruto | EUR 12,000 |
Después agrupa los gastos que su política contable sitúa fuera del COGS:
| Categoría de gasto operativo | Gasto mensual |
|---|---|
| Nóminas comerciales y administrativas | EUR 4,000 |
| Alquiler de tienda y oficina | EUR 2,000 |
| Marketing | EUR 900 |
| Software | EUR 300 |
| Seguros y administración | EUR 400 |
| Gastos operativos totales | EUR 7,600 |
Gastos operativos = 4,000 + 2,000 + 900 + 300 + 400 = EUR 7,600
Beneficio operativo = EUR 12,000 - EUR 7,600 = EUR 4,400
El comercio conserva EUR 12,000 después del COGS, pero necesita EUR 7,600 para gestionar la operación general antes de financiación, impuestos y otras partidas no operativas. Las categorías excluyen costes ya incluidos en el COGS. La depreciación asignada a cualquiera de ambos grupos se incluye una sola vez, sin deducirla de nuevo.
Si el alquiler sube EUR 500 y las ventas, el COGS y todos los demás gastos no cambian, los gastos operativos aumentan a EUR 8,100 y el beneficio operativo baja a EUR 3,900. El beneficio bruto sigue en EUR 12,000, porque en este ejemplo el alquiler queda fuera del COGS.
¿Cuándo debes utilizarlos?
Revisa los gastos operativos al preparar un presupuesto, comprobar una cuenta de resultados, investigar cambios del beneficio operativo, añadir personal o software recurrente o comparar las estructuras de costes de dos periodos.
Compara conceptos equivalentes. Si un periodo clasifica un coste en el COGS y otro sitúa el mismo tipo en gastos operativos, la comparación puede ser engañosa aunque no cambie el gasto total. Concilia el cambio de clasificación antes de interpretar subtotales.
¿Cómo debes interpretar el resultado?
Empieza por el total y después identifica qué categorías cambiaron.
Un aumento de EUR 10,000 por abrir otro local significa algo distinto del mismo aumento por suscripciones duplicadas o trabajo repetido recurrente. El total por sí solo no establece la causa ni justifica un recorte.
Compara también el cambio con el beneficio bruto. Si este aumenta EUR 50,000 y los gastos operativos suben EUR 10,000, el beneficio operativo mejora EUR 40,000 en este modelo simplificado. Si el beneficio bruto no cambia y los gastos operativos suben EUR 10,000, el beneficio operativo cae ese importe, manteniéndose todo lo demás igual.
Para diagnosticar más ampliamente precios, volumen y factores de costes, utiliza el análisis de rentabilidad.
Confusiones habituales
Gastos operativos y COGS
El coste de los bienes vendidos es el coste asignado a los bienes o servicios vendidos. Los gastos operativos son los costes generales de funcionamiento que no se incluyen en el COGS.
La distinción afecta al beneficio bruto, por lo que la clasificación debe ser coherente. Un coste ya incluido en el COGS no debe restarse otra vez como OPEX.
Gastos operativos y costes fijos
No son lo mismo. Los gastos operativos describen dónde pertenece un coste en el negocio o la cuenta de resultados. Fijo y variable describen cómo se comporta al cambiar la actividad. El alquiler puede ser a la vez gasto operativo y coste fijo. Una comisión comercial puede ser un gasto operativo que varía con las ventas. También hay gastos operativos mixtos, con componentes fijos y variables.
Gastos operativos e inversión en activos
Comprar un activo duradero no se registra necesariamente como gasto operativo inmediato. Según las reglas contables, puede capitalizarse y reconocerse su coste en el tiempo mediante depreciación o amortización.
No incluyas automáticamente una compra de equipos en OPEX porque se haya pagado efectivo. Incluye la depreciación o amortización una sola vez en la partida adecuada, sin añadir encima la compra del activo ni un segundo cargo por depreciación.
Errores habituales
- Tratar cada pago en efectivo como gasto operativo.
- Mezclar COGS y gastos operativos entre periodos.
- Suponer que todo gasto operativo es fijo.
- Recortar el mayor gasto sin comprobar qué valor respalda.
- Contabilizar el mismo coste en COGS y gastos operativos.
- Tratar un subtotal de partidas confirmadas como el total completo mientras quedan partidas sin resolver.
Limitaciones
Los gastos operativos no muestran toda la rentabilidad ni la situación de efectivo. Excluyen costes clasificados en otros lugares y no explican si un gasto concreto genera valor. Las políticas contables también afectan a la clasificación.
Un total simplificado no demuestra que los registros estén completos ni que las clasificaciones sean correctas. Comprueba la cuenta subyacente y los justificantes y resuelve las partidas dudosas con la persona responsable de las cuentas antes de comunicar un resultado operativo completo.
Lista de comprobación rápida
Ponlo en práctica: revisa un mes en 25 minutos
Elige un mes cerrado de registros reales o de práctica y utiliza una única moneda y alcance empresarial.
- Busca el beneficio bruto de ese mes y registra de qué cuenta o registros procede.
- Enumera los gastos registrados después del beneficio bruto y antes de financiación, impuestos y otras partidas no operativas. Comprueba que ningún coste esté ya incluido en el COGS.
- Agrúpalos en categorías útiles. El ejemplo utiliza cinco: nóminas comerciales y administrativas, instalaciones, marketing, software y seguros y administración. Utiliza grupos adecuados a tus registros y concilia los importes agrupados con ellos.
- Marca cada categoría como OPEX confirmado, dudosa o excluida de OPEX. Investiga las categorías dudosas o mixtas en lugar de adivinar. Para importes excluidos, registra dónde pertenecen y por qué.
- Suma los gastos operativos confirmados. Calcula el beneficio bruto menos el OPEX completo solo después de resolver todas las clasificaciones dudosas y confirmar que se incluyen todos los gastos del mes y alcance elegidos sin duplicarlos.
- Compara las dos categorías confirmadas mayores con el mes anterior cuando haya cifras equivalentes. Comprueba las mismas definiciones y alcance; estas dos comparaciones no establecen el OPEX completo del mes anterior ni la variación del beneficio operativo.
- Escribe dos preguntas de seguimiento basadas en pruebas, una por cada cambio significativo que quieras investigar, con el registro o explicación necesarios para comprobarlo. Si no hay cifras anteriores, plantéalas como preguntas de investigación y no como cambios observados. Identifica por separado las partidas puntuales o inusuales.
El resultado es un total conciliado de gastos operativos, el beneficio operativo simplificado resultante y dos preguntas concretas respaldadas por pruebas. Hasta completar las comprobaciones de clasificación e integridad, trata la suma confirmada como un subtotal parcial y deja sin resolver el resultado operativo completo.
Ventas netas menos COGS del mismo mes; puede introducirse una pérdida bruta con signo negativo.
Clasifica con tus registros, no solo por el nombre. Excluye lo ya incluido en COGS, financiación, impuesto sobre beneficios o compras capitalizadas. Los importes deben ser no negativos; resuelve abonos o recuperaciones fuera de esta revisión simplificada.
- Subtotal provisional de filas confirmadasSolo importes confirmados válidos; no una cifra completa de OPEX
- EUR 0.00
Aún sin resultado operativo completo. Resuelve clasificaciones, registra base y dos preguntas de pruebas y confirma la integridad.
Revisar datos incompletos (27)
- Beneficio bruto: Introduce un importe; dejarlo vacío no equivale a cero.
- Categoría 1: registra el nombre de categoría.
- Categoría 1: Introduce un importe; dejarlo vacío no equivale a cero.
- Categoría 1: registra pruebas o la pregunta de clasificación.
- Categoría 1: resuelve su clasificación antes del resultado completo.
- Categoría 2: registra el nombre de categoría.
- Categoría 2: Introduce un importe; dejarlo vacío no equivale a cero.
- Categoría 2: registra pruebas o la pregunta de clasificación.
- Categoría 2: resuelve su clasificación antes del resultado completo.
- Categoría 3: registra el nombre de categoría.
- Categoría 3: Introduce un importe; dejarlo vacío no equivale a cero.
- Categoría 3: registra pruebas o la pregunta de clasificación.
- Categoría 3: resuelve su clasificación antes del resultado completo.
- Categoría 4: registra el nombre de categoría.
- Categoría 4: Introduce un importe; dejarlo vacío no equivale a cero.
- Categoría 4: registra pruebas o la pregunta de clasificación.
- Categoría 4: resuelve su clasificación antes del resultado completo.
- Categoría 5: registra el nombre de categoría.
- Categoría 5: Introduce un importe; dejarlo vacío no equivale a cero.
- Categoría 5: registra pruebas o la pregunta de clasificación.
- Categoría 5: resuelve su clasificación antes del resultado completo.
- Confirma el límite de costes y la integridad tras revisar tus datos.
- Registra el alcance del negocio.
- Registra el completed month.
- Registra el gross-profit basis and classification policy.
- Registra el first evidence question.
- Registra el second evidence question.
Ideas clave
- Los gastos operativos son costes habituales de funcionamiento no incluidos en el COGS.
- En una cuenta simplificada por etapas, beneficio bruto menos gastos operativos da beneficio operativo.
- Los gastos operativos pueden ser fijos, variables o mixtos.
- Un aumento no es automáticamente negativo si respalda un rendimiento empresarial mejor.
- La clasificación coherente, los registros completos y la ausencia de duplicidades son esenciales para comparar de forma útil.
Conclusión final
Los gastos operativos muestran cuánto cuesta gestionar el conjunto de la empresa después de reconocer el coste de las ventas. Conectan el beneficio bruto con el operativo.
Clasifícalos coherentemente, examina las categorías que explican el total e interpreta los cambios junto al beneficio bruto. El objetivo es entender qué gasta la empresa y cómo afecta al resultado operativo.