Beneficio operativo: qué es y cómo calcularlo
Después de los costes operativos. Antes de intereses e impuesto sobre beneficios.
En esta página
El beneficio operativo es el beneficio que una empresa obtiene de sus operaciones antes de intereses e impuesto sobre beneficios. Habitualmente se calcula restando los gastos operativos del beneficio bruto. La cifra ayuda a ver si la actividad principal es rentable antes de considerar los efectos de financiación e impuestos.
También puedes encontrarlo como resultado operativo o resultado de explotación.
¿Qué es el beneficio operativo?
El beneficio operativo es un subtotal de la cuenta de resultados. En una cuenta sencilla por etapas aparece después del beneficio bruto y los gastos operativos, pero antes de partidas como los intereses y el impuesto sobre beneficios.
Beneficio operativo = Beneficio bruto - Gastos operativos
Como el beneficio bruto son las ventas netas menos el coste de los bienes vendidos, también puede expresarse así:
Beneficio operativo = Ventas netas - Coste de los bienes vendidos - Gastos operativos
La presentación concreta puede variar según la empresa y las normas contables; comprueba qué ingresos y costes se incluyen. El cálculo simplificado de esta guía supone que no hay otras partidas de ingresos o gastos operativos fuera de los totales mostrados; no permite reconstruir universalmente las cuentas de todas las empresas.

Referencia visual. Cifras didácticas inventadas. No hay otras partidas operativas fuera de estos totales. El beneficio operativo no es beneficio neto, EBITDA ni efectivo disponible; no sumes de nuevo la depreciación.
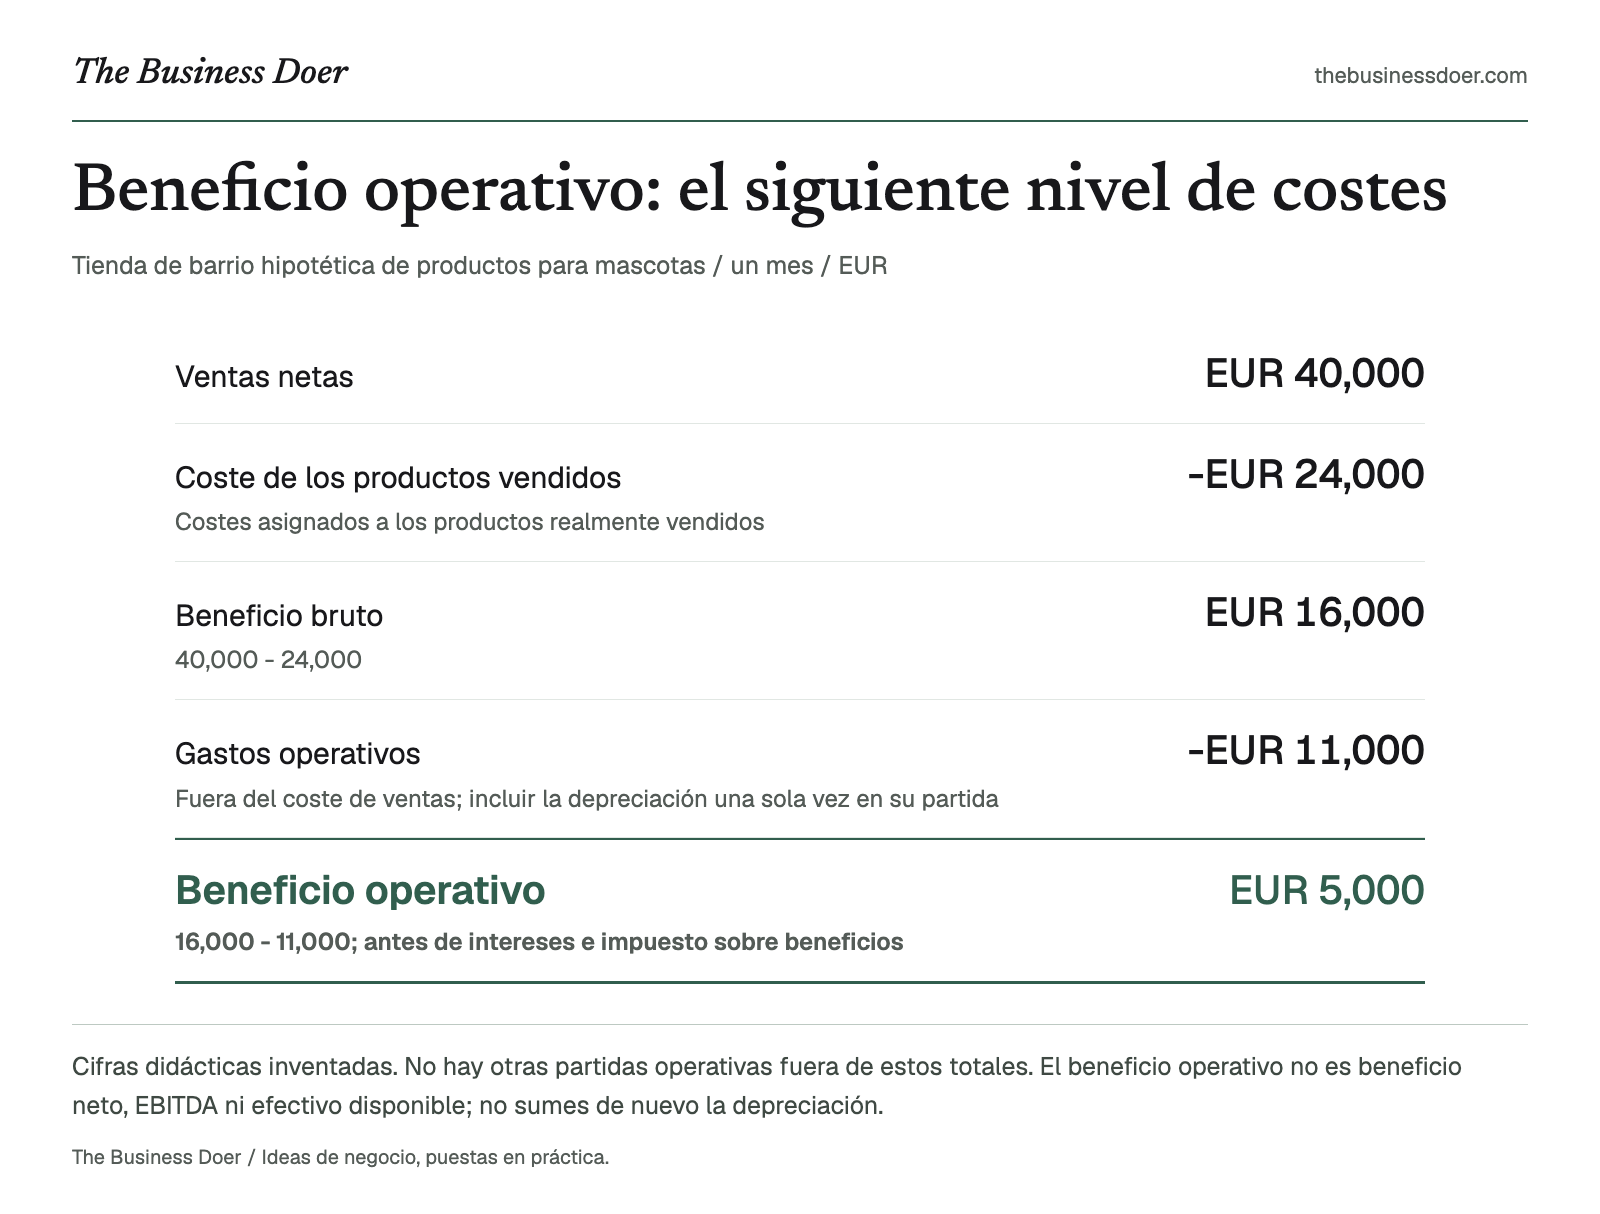
Versión en texto
Tienda de barrio hipotética de productos para mascotas / un mes / EUR
- Ventas netas
- EUR 40,000
- Coste de los productos vendidos
- -EUR 24,000. Costes asignados a los productos realmente vendidos
- Beneficio bruto
- EUR 16,000. 40,000 - 24,000
- Gastos operativos
- -EUR 11,000. Fuera del coste de ventas; incluir la depreciación una sola vez en su partida
- Beneficio operativo
- EUR 5,000. 16,000 - 11,000; antes de intereses e impuesto sobre beneficios
¿Por qué importa?
El beneficio operativo se centra en la economía del funcionamiento del negocio. Ayuda a responder:
- ¿Generan beneficio las operaciones?
- ¿Crecen los gastos operativos más deprisa que el beneficio bruto?
- ¿Mejora realmente el rendimiento operativo al aumentar el volumen de ventas?
- ¿Hay suficiente beneficio operativo para absorber los intereses y los impuestos posteriores de la cuenta de resultados?
Una empresa puede tener ventas y beneficio bruto sólidos, pero un beneficio operativo débil si los gastos operativos son demasiado elevados.
La fórmula y su funcionamiento
Beneficio bruto
El beneficio bruto son las ventas netas menos el coste de los bienes vendidos. Mide lo que queda tras los costes asignados a los productos o servicios vendidos. La guía del coste de los bienes vendidos explica con más detalle esa capa de costes.
Gastos operativos
Los gastos operativos son los costes de funcionamiento que no se incluyen en el coste de los bienes vendidos. Pueden incluir sueldos administrativos, alquiler, marketing, costes de oficina y depreciación, según su clasificación.
Resta los gastos operativos del beneficio bruto para obtener el beneficio operativo. Un resultado positivo significa que el beneficio bruto superó los gastos operativos incluidos en el cálculo. Un resultado negativo es una pérdida operativa.
Incluye la depreciación y la amortización una sola vez en las partidas de costes operativos adecuadas. Si un importe ya está incluido en el COGS, no lo vuelvas a restar como gasto operativo.
Un ejemplo sencillo
Ejemplo hipotético: una tienda de productos para mascotas de barrio revisa un mes. Las cifras son ilustrativas, no resultados observados de una tienda.
| Partida de la cuenta de resultados | Importe |
|---|---|
| Ventas netas | EUR 40,000 |
| Coste de los bienes vendidos | -EUR 24,000 |
| Beneficio bruto | EUR 16,000 |
| Gastos operativos | -EUR 11,000 |
| Beneficio operativo | EUR 5,000 |
Primero, la tienda calcula el beneficio bruto: EUR 40,000 - EUR 24,000 = EUR 16,000.
Después resta los gastos operativos: EUR 16,000 - EUR 11,000 = EUR 5,000.
La tienda obtuvo EUR 5,000 de los ingresos y costes operativos incluidos durante el mes, antes de intereses e impuesto sobre beneficios. No es necesariamente el beneficio final, porque pueden aparecer otras partidas después. Los EUR 11,000 excluyen costes ya contabilizados en el COGS; la depreciación asignada a cualquiera de ambos grupos no se vuelve a sumar.

Un comercio de barrio da contexto concreto al ejemplo de beneficio operativo. Esta escena generada es ilustrativa, no una tienda observada ni evidencia de ventas, productos vendidos, gastos, cobros o beneficios.
¿Cuándo debes utilizarlo?
El beneficio operativo es útil al revisar una cuenta de resultados, comparar periodos, preparar un presupuesto o investigar por qué cambió el beneficio.
Resulta especialmente útil para separar las operaciones de las decisiones de financiación. Dos empresas pueden tener operaciones similares, pero gastos por intereses distintos porque utilizan diferentes cantidades de deuda. Este cálculo del beneficio operativo se detiene antes de ese gasto.
Utiliza las mismas definiciones entre periodos. Si un coste pasa del COGS a gastos operativos o a otra categoría, la comparación puede resultar engañosa aunque la actividad subyacente no haya cambiado. Concilia los cambios importantes de clasificación antes de comparar resultados.
Cómo interpretar el resultado
Un beneficio operativo positivo significa que los ingresos operativos incluidos superaron los costes operativos incluidos. Una cifra negativa indica que esas operaciones generaron una pérdida operativa.
Si el beneficio operativo aumenta de EUR 5,000 a EUR 8,000, investiga si el cambio procede de mayores ventas, un beneficio bruto más sólido, menores gastos operativos o una combinación. La aritmética por sí sola no explica precios, volumen, combinación de productos ni otras causas subyacentes.
No existe un importe universal de beneficio operativo «bueno». Las empresas mayores suelen presentar cifras absolutas superiores. Para comparar empresas o periodos de distinto tamaño, el margen operativo aporta contexto:
Margen operativo = Beneficio operativo / Ventas netas x 100
En la tienda, EUR 5,000 / EUR 40,000 x 100 = 12.5%. No es su margen bruto ni su margen de beneficio neto. Con ventas netas de cero, el porcentaje no está definido, aunque pueda calcularse una pérdida operativa.
La guía del margen bruto explica la misma distinción entre importe y porcentaje para el beneficio bruto.
Confusiones habituales
Beneficio operativo y beneficio bruto
El beneficio bruto resta el COGS de las ventas netas. El beneficio operativo va un paso más allá y resta también los gastos operativos.
Beneficio operativo y beneficio neto
El beneficio neto se calcula después de incluir partidas posteriores como intereses e impuesto sobre beneficios. El beneficio operativo se detiene antes. Un beneficio operativo positivo no garantiza un beneficio neto positivo.
Beneficio operativo y EBITDA
No son automáticamente iguales. El beneficio operativo incluye la depreciación y amortización asignadas a las partidas de costes operativos, tanto en el COGS como en gastos operativos; el EBITDA está diseñado para excluirlas. No las vuelvas a sumar al calcular el beneficio operativo.
Errores habituales
- Restar dos veces los gastos operativos. Si un coste ya está incluido en el COGS, no lo vuelvas a restar como gasto operativo.
- Tratar el beneficio operativo como flujo de caja. El beneficio es un resultado contable; los cobros y pagos pueden producirse en momentos distintos.
- Mezclar periodos. Ventas, COGS y gastos operativos deben corresponder al mismo periodo.
- Suponer que un beneficio operativo positivo implica beneficio neto positivo. Intereses, impuestos y otras partidas aún pueden reducir el resultado final.
- Comparar empresas sin comprobar clasificaciones. Las empresas pueden clasificar algunos costes de forma distinta.
Limitaciones
El beneficio operativo no muestra la situación financiera completa. Por sí solo no explica el flujo de caja, la deuda, los impuestos, las inversiones en activos ni la calidad de las estimaciones contables. Las clasificaciones de costes y otras partidas operativas también pueden afectarlo. Examina la cuenta real y sus políticas contables en lugar de tratar esta fórmula simplificada como una medida del beneficio ajustado o recurrente.
Utiliza el beneficio operativo como un punto de control de la cuenta de resultados, no como una medida completa de la salud empresarial.
Lista de comprobación rápida
Ponlo en práctica: comprueba el beneficio operativo en 20 minutos
Elige un mes cerrado de una cuenta de resultados real o de práctica.
- Anota las ventas netas del mes.
- Registra el COGS y calcula el beneficio bruto.
- Enumera los gastos operativos del mismo mes, excluyendo partidas ya incluidas en el COGS.
- Calcula: beneficio bruto - gastos operativos = beneficio operativo.
- Compara con el mes anterior solo después de confirmar el mismo alcance y clasificaciones coherentes.
- Escribe una hipótesis sobre el mayor cambio y las pruebas necesarias para contrastarla.
Termina con: «El beneficio operativo nos indica ___, pero no nos indica ___.»
Si cambió alguna clasificación de costes entre meses, detén la comparación hasta que las cifras sean coherentes. La hoja es una comprobación simplificada con totales no negativos de ventas y costes, no una cuenta contable completa ni un modelo de otras partidas operativas.
Introduce totales no negativos del mismo periodo. Los gastos operativos excluyen costes ya incluidos en COGS. Incluye depreciación y amortización una sola vez en sus partidas; no las vuelvas a sumar.
Aún sin resultado. Registra totales actuales válidos y, si comparas, totales anteriores válidos y clasificaciones coherentes confirmadas.
- Ventas netas actuales: Introduce un importe; dejarlo vacío no equivale a cero.
- Current COGS: Introduce un importe; dejarlo vacío no equivale a cero.
- Current operating expenses: Introduce un importe; dejarlo vacío no equivale a cero.
- Registra el alcance del negocio.
- Registra el cost classification and included operating items.
- Registra el periodo actual.
- Registra el interpretation or next evidence check.
- Registra el what operating profit does not tell you.
Ideas clave
- El beneficio operativo suele ser el beneficio bruto menos los gastos operativos.
- Mide un subtotal operativo antes de intereses e impuesto sobre beneficios, según el criterio contable indicado.
- Un beneficio operativo positivo no garantiza beneficio neto ni flujo de caja positivos.
- Mantén periodos y clasificaciones de costes coherentes, sin duplicar costes.
- El margen operativo contextualiza el importe respecto a las ventas netas; no está definido si las ventas son cero.
Conclusión final
El beneficio operativo muestra lo que queda tras deducir el coste de lo vendido y los gastos operativos incluidos en el cálculo. En su forma más sencilla, es el beneficio bruto menos los gastos operativos.
Utilízalo para entender el rendimiento operativo antes de intereses e impuesto sobre beneficios. Si cambia de forma importante, un análisis de rentabilidad más amplio puede investigar si cambiaron las ventas, los costes u otro factor operativo, sin deducir la causa de una sola cifra.