Despeses operatives: què són i com calcular-les
Classifica els costos. Concilia el total. Explica el canvi.
En aquesta pàgina
Les despeses operatives són els costos que una empresa suporta per desenvolupar les operacions habituals i que no estan inclosos en el cost dels béns venuts. Acostumen a incloure costos comercials i administratius com sous d'oficina, lloguer, màrqueting, programari, assegurances i depreciació d'equips d'oficina.
Importen perquè una empresa pot generar un benefici brut saludable i tot i així perdre diners si els costos generals de funcionament són massa elevats.
Què són les despeses operatives?
Les despeses operatives, sovint abreujades OPEX, són despeses del funcionament quotidià alienes al cost assignat als productes o serveis venuts.
En un compte de resultats simplificat per etapes:
Vendes netes - Cost dels béns venuts = Benefici brut
Benefici brut - Despeses operatives = Benefici operatiu
Les denominacions i classificacions poden variar entre empreses i marcs comptables. Aplica coherentment la política comptable i evita duplicitats. El càlcul simplificat del benefici operatiu d'aquesta guia suposa que no hi ha altres partides d'ingressos o despeses operatives fora dels totals mostrats.

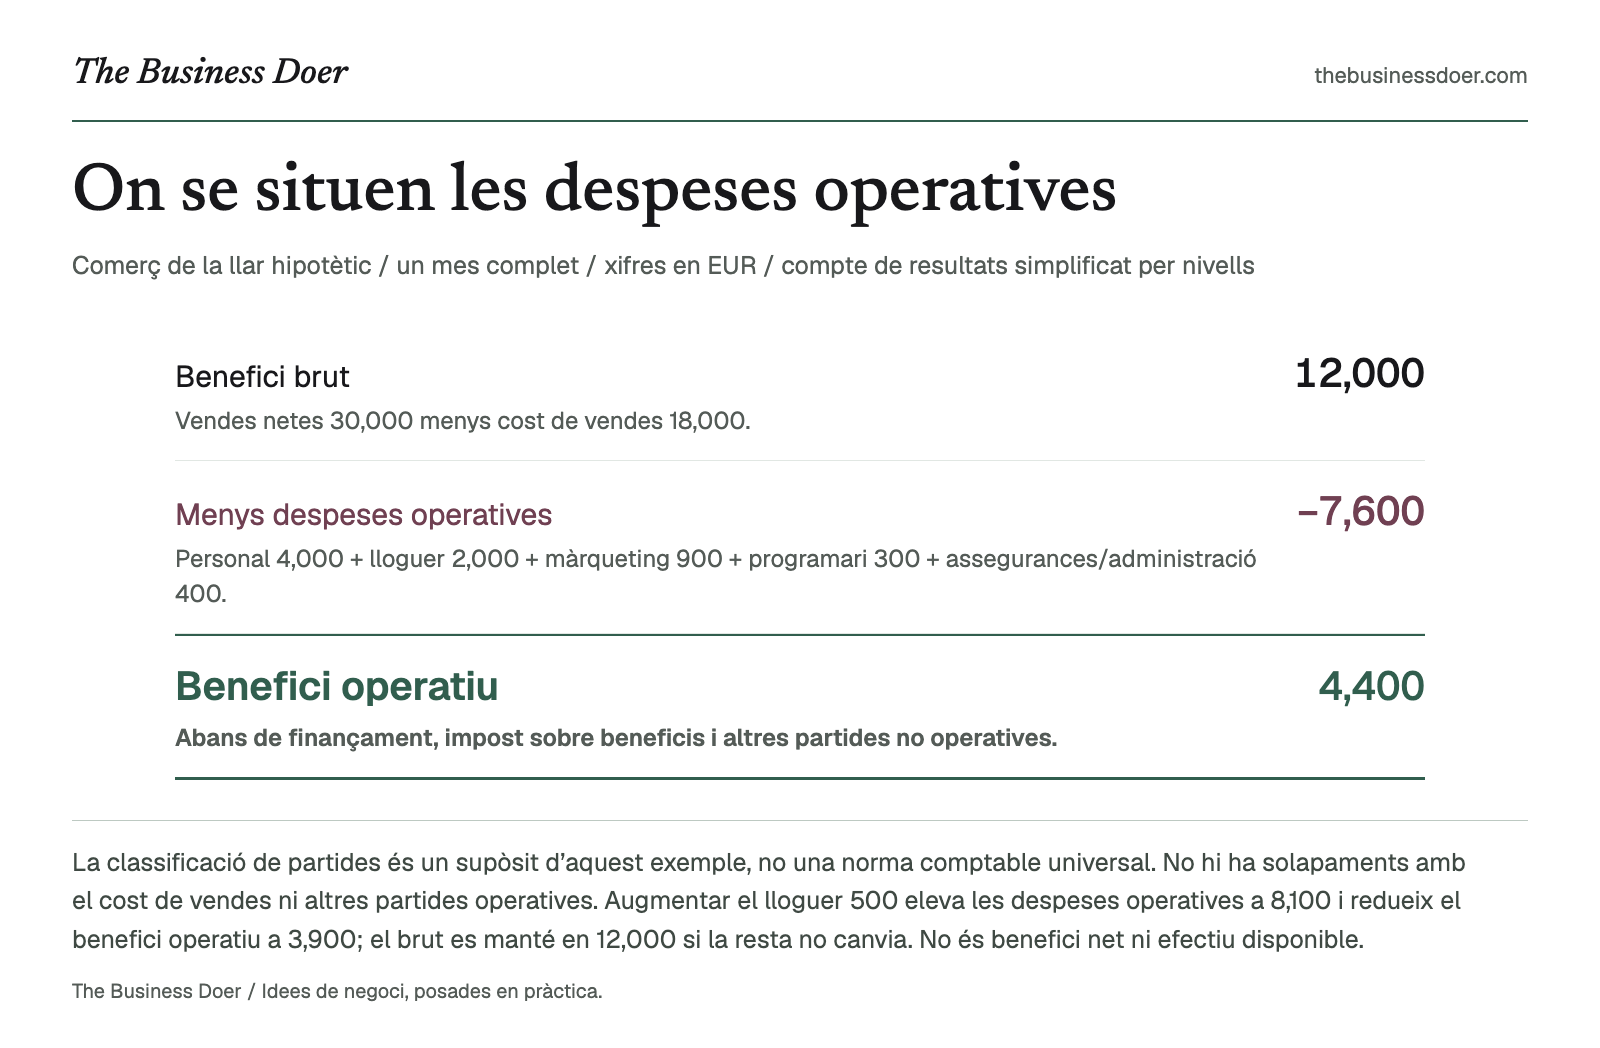
Referència visual. La classificació de partides és un supòsit d’aquest exemple, no una norma comptable universal. No hi ha solapaments amb el cost de vendes ni altres partides operatives. Augmentar el lloguer 500 eleva les despeses operatives a 8,100 i redueix el benefici operatiu a 3,900; el brut es manté en 12,000 si la resta no canvia. No és benefici net ni efectiu disponible.
Versió en text
Comerç de la llar hipotètic / un mes complet / xifres en EUR / compte de resultats simplificat per nivells
- Benefici brut
- 12,000. Vendes netes 30,000 menys cost de vendes 18,000.
- Menys despeses operatives
- −7,600. Personal 4,000 + lloguer 2,000 + màrqueting 900 + programari 300 + assegurances/administració 400.
- Benefici operatiu
- 4,400. Abans de finançament, impost sobre beneficis i altres partides no operatives.
Per què són importants les despeses operatives?
Expliquen què passa entre el benefici brut i el benefici operatiu. Permeten veure si els costos administratius i comercials creixen més de pressa que el benefici brut, entendre l'efecte de noves contractacions o contractes recurrents i valorar si l'estructura operativa és sostenible.
Que augmenti el total no és automàticament dolent. Una empresa pot gastar més perquè s'està ampliant. La pregunta útil és si aquelles despeses donen suport a prou ingressos i benefici brut per justificar el cost addicional.
Què inclouen les despeses operatives?
Les categories habituals són:
- Despeses de venda: publicitat, salaris de l'equip comercial, determinades comissions i costos promocionals.
- Despeses generals i administratives: lloguer d'oficina, sous administratius, comptabilitat, assegurances, subscripcions i material d'oficina.
- Altres despeses operatives: algunes empreses presenten separadament funcions com recerca i desenvolupament.
La classificació depèn de la funció del cost i la política comptable aplicable. Els salaris de producció, el lloguer de fàbrica o la depreciació productiva poden pertànyer al cost d'existències i al COGS en lloc del total de despeses operatives utilitzat aquí. Un cost no ha de canviar entre COGS i despeses operatives només per millorar l'aparença d'un subtotal.
Un exemple senzill
Exemple hipotètic: un petit comerç d'articles per a la llar revisa un mes tancat. Les xifres i assignacions són supòsits d'aquest exemple docent, no resultats observats ni instruccions comptables generals.

Una botiga de la llar il·lustrativa fa tangible la revisió mensual de despeses. Aquesta escena generada no és un comerç real, un registre comptable ni evidència dels costos o beneficis de l’exemple.
Primer determina el benefici brut del mes:
| Partida del compte de resultats | Import |
|---|---|
| Vendes netes | EUR 30,000 |
| Cost dels béns venuts | EUR 18,000 |
| Benefici brut | EUR 12,000 |
Després agrupa les despeses que la política comptable situa fora del COGS:
| Categoria de despesa operativa | Despesa mensual |
|---|---|
| Nòmines comercials i administratives | EUR 4,000 |
| Lloguer de botiga i oficina | EUR 2,000 |
| Màrqueting | EUR 900 |
| Programari | EUR 300 |
| Assegurances i administració | EUR 400 |
| Despeses operatives totals | EUR 7,600 |
Despeses operatives = 4,000 + 2,000 + 900 + 300 + 400 = EUR 7,600
Benefici operatiu = EUR 12,000 - EUR 7,600 = EUR 4,400
El comerç conserva EUR 12,000 després del COGS, però necessita EUR 7,600 per gestionar l'operació general abans de finançament, impostos i altres partides no operatives. Les categories exclouen costos ja inclosos en el COGS. La depreciació assignada a qualsevol dels dos grups s'inclou una sola vegada, sense deduir-la de nou.
Si el lloguer puja EUR 500 i les vendes, el COGS i totes les altres despeses no canvien, les despeses operatives augmenten a EUR 8,100 i el benefici operatiu baixa a EUR 3,900. El benefici brut continua en EUR 12,000, perquè en aquest exemple el lloguer queda fora del COGS.
Quan les has d'utilitzar?
Revisa les despeses operatives quan preparis un pressupost, comprovis un compte de resultats, investiguis canvis del benefici operatiu, afegeixis personal o programari recurrent o comparis les estructures de costos de dos períodes.
Compara conceptes equivalents. Si un període classifica un cost en el COGS i un altre situa el mateix tipus en despeses operatives, la comparació pot ser enganyosa encara que no canviï la despesa total. Concilia el canvi de classificació abans d'interpretar subtotals.
Com has d'interpretar el resultat?
Comença pel total i després identifica quines categories van canviar.
Un augment de EUR 10,000 per obrir un altre local significa una cosa diferent del mateix augment per subscripcions duplicades o feina repetida recurrent. El total per si sol no estableix la causa ni justifica una retallada.
Compara també el canvi amb el benefici brut. Si aquest augmenta EUR 50,000 i les despeses operatives pugen EUR 10,000, el benefici operatiu millora EUR 40,000 en aquest model simplificat. Si el benefici brut no canvia i les despeses operatives pugen EUR 10,000, el benefici operatiu cau aquell import, mantenint-se tota la resta igual.
Per diagnosticar més àmpliament preus, volum i factors de costos, utilitza l'anàlisi de rendibilitat.
Confusions habituals
Despeses operatives i COGS
El cost dels béns venuts és el cost assignat als béns o serveis venuts. Les despeses operatives són els costos generals de funcionament que no s'inclouen en el COGS.
La distinció afecta el benefici brut; la classificació ha de ser coherent. Un cost ja inclòs en el COGS no s'ha de restar una altra vegada com a OPEX.
Despeses operatives i costos fixos
No són el mateix. Les despeses operatives descriuen on pertany un cost en el negoci o el compte de resultats. Fix i variable descriuen com es comporta quan canvia l'activitat. El lloguer pot ser alhora despesa operativa i cost fix. Una comissió comercial pot ser una despesa operativa que varia amb les vendes. També hi ha despeses operatives mixtes, amb components fixos i variables.
Despeses operatives i inversió en actius
Comprar un actiu durador no es registra necessàriament com a despesa operativa immediata. Segons les regles comptables, es pot capitalitzar i reconèixer-ne el cost en el temps mitjançant depreciació o amortització.
No incloguis automàticament una compra d'equips en OPEX perquè s'hagi pagat efectiu. Inclou la depreciació o amortització una sola vegada en la partida adequada, sense afegir-hi la compra de l'actiu ni un segon càrrec per depreciació.
Errors habituals
- Tractar cada pagament en efectiu com a despesa operativa.
- Barrejar COGS i despeses operatives entre períodes.
- Suposar que tota despesa operativa és fixa.
- Retallar la despesa més gran sense comprovar a quin valor dona suport.
- Comptabilitzar el mateix cost en COGS i despeses operatives.
- Tractar un subtotal de partides confirmades com el total complet mentre queden partides sense resoldre.
Limitacions
Les despeses operatives no mostren tota la rendibilitat ni la situació d'efectiu. Exclouen costos classificats en altres llocs i no expliquen si una despesa concreta genera valor. Les polítiques comptables també afecten la classificació.
Un total simplificat no demostra que els registres siguin complets ni que les classificacions siguin correctes. Comprova el compte subjacent i els justificants i resol les partides dubtoses amb la persona responsable dels comptes abans de comunicar un resultat operatiu complet.
Llista de comprovació ràpida
Posa-ho en pràctica: revisa un mes en 25 minuts
Tria un mes tancat de registres reals o de pràctica i utilitza una única moneda i abast empresarial.
- Busca el benefici brut d'aquell mes i registra de quin compte o registres prové.
- Enumera les despeses registrades després del benefici brut i abans de finançament, impostos i altres partides no operatives. Comprova que cap cost estigui ja inclòs en el COGS.
- Agrupa-les en categories útils. L'exemple n'utilitza cinc: nòmines comercials i administratives, instal·lacions, màrqueting, programari i assegurances i administració. Utilitza grups adequats als registres i concilia-hi els imports agrupats.
- Marca cada categoria com a OPEX confirmat, dubtosa o exclosa d'OPEX. Investiga les categories dubtoses o mixtes en lloc d'endevinar. Per a imports exclosos, registra on pertanyen i per què.
- Suma les despeses operatives confirmades. Calcula el benefici brut menys l'OPEX complet només després de resoldre totes les classificacions dubtoses i confirmar que s'inclouen totes les despeses del mes i abast triats sense duplicar-les.
- Compara les dues categories confirmades més grans amb el mes anterior quan hi hagi xifres equivalents. Comprova les mateixes definicions i abast; aquestes dues comparacions no estableixen l'OPEX complet del mes anterior ni la variació del benefici operatiu.
- Escriu dues preguntes de seguiment basades en proves, una per cada canvi significatiu que vulguis investigar, amb el registre o explicació necessaris per comprovar-lo. Si no hi ha xifres anteriors, planteja-les com a preguntes d'investigació i no com a canvis observats. Identifica separadament les partides puntuals o inusuals.
El resultat és un total conciliat de despeses operatives, el benefici operatiu simplificat resultant i dues preguntes concretes fonamentades en proves. Fins a completar les comprovacions de classificació i integritat, tracta la suma confirmada com un subtotal parcial i deixa sense resoldre el resultat operatiu complet.
Vendes netes menys COGS del mateix mes; es pot introduir una pèrdua bruta amb signe negatiu.
Classifica amb els registres, no només pel nom. Exclou el que ja és a COGS, finançament, impost sobre beneficis o compres capitalitzades. Els imports han de ser no negatius; resol abonaments o recuperacions fora d’aquesta revisió simplificada.
- Subtotal provisional de files confirmadesNomés imports confirmats vàlids; no una xifra completa d’OPEX
- EUR 0.00
Encara sense resultat operatiu complet. Resol classificacions, registra base i dues preguntes de proves i confirma la integritat.
Revisa dades incompletes (27)
- Benefici brut: Introdueix un import; deixar-lo buit no equival a zero.
- Categoria 1: registra el nom de categoria.
- Categoria 1: Introdueix un import; deixar-lo buit no equival a zero.
- Categoria 1: registra proves o la pregunta de classificació.
- Categoria 1: resol la classificació abans del resultat complet.
- Categoria 2: registra el nom de categoria.
- Categoria 2: Introdueix un import; deixar-lo buit no equival a zero.
- Categoria 2: registra proves o la pregunta de classificació.
- Categoria 2: resol la classificació abans del resultat complet.
- Categoria 3: registra el nom de categoria.
- Categoria 3: Introdueix un import; deixar-lo buit no equival a zero.
- Categoria 3: registra proves o la pregunta de classificació.
- Categoria 3: resol la classificació abans del resultat complet.
- Categoria 4: registra el nom de categoria.
- Categoria 4: Introdueix un import; deixar-lo buit no equival a zero.
- Categoria 4: registra proves o la pregunta de classificació.
- Categoria 4: resol la classificació abans del resultat complet.
- Categoria 5: registra el nom de categoria.
- Categoria 5: Introdueix un import; deixar-lo buit no equival a zero.
- Categoria 5: registra proves o la pregunta de classificació.
- Categoria 5: resol la classificació abans del resultat complet.
- Confirma el límit de costos i la integritat després de revisar les dades.
- Registra el abast del negoci.
- Registra el completed month.
- Registra el gross-profit basis and classification policy.
- Registra el first evidence question.
- Registra el second evidence question.
Idees clau
- Les despeses operatives són costos habituals de funcionament no inclosos en el COGS.
- En un compte simplificat per etapes, benefici brut menys despeses operatives dona benefici operatiu.
- Les despeses operatives poden ser fixes, variables o mixtes.
- Un augment no és automàticament negatiu si dona suport a un rendiment empresarial millor.
- La classificació coherent, els registres complets i l'absència de duplicitats són essencials per comparar de manera útil.
Conclusió final
Les despeses operatives mostren quant costa gestionar el conjunt de l'empresa després de reconèixer el cost de les vendes. Connecten el benefici brut amb l'operatiu.
Classifica-les coherentment, examina les categories que expliquen el total i interpreta els canvis juntament amb el benefici brut. L'objectiu és entendre què gasta l'empresa i com afecta el resultat operatiu.