Benefici operatiu: què és i com calcular-lo
Després dels costos operatius. Abans d’interessos i impost sobre beneficis.
En aquesta pàgina
El benefici operatiu és el benefici que una empresa obté de les operacions abans d'interessos i impost sobre beneficis. Habitualment es calcula restant les despeses operatives del benefici brut. La xifra ajuda a veure si l'activitat principal és rendible abans de considerar els efectes de finançament i impostos.
També el pots trobar com a resultat operatiu o resultat d'explotació.
Què és el benefici operatiu?
El benefici operatiu és un subtotal del compte de resultats. En un compte senzill per etapes apareix després del benefici brut i les despeses operatives, però abans de partides com els interessos i l'impost sobre beneficis.
Benefici operatiu = Benefici brut - Despeses operatives
Com que el benefici brut són les vendes netes menys el cost dels béns venuts, també es pot expressar així:
Benefici operatiu = Vendes netes - Cost dels béns venuts - Despeses operatives
La presentació concreta pot variar segons l'empresa i les normes comptables; comprova quins ingressos i costos s'inclouen. El càlcul simplificat d'aquesta guia suposa que no hi ha altres partides d'ingressos o despeses operatives fora dels totals mostrats; no permet reconstruir universalment els comptes de totes les empreses.

Referència visual. Xifres didàctiques inventades. No hi ha altres partides operatives fora d’aquests totals. El benefici operatiu no és benefici net, EBITDA ni efectiu disponible; no tornis a sumar la depreciació.
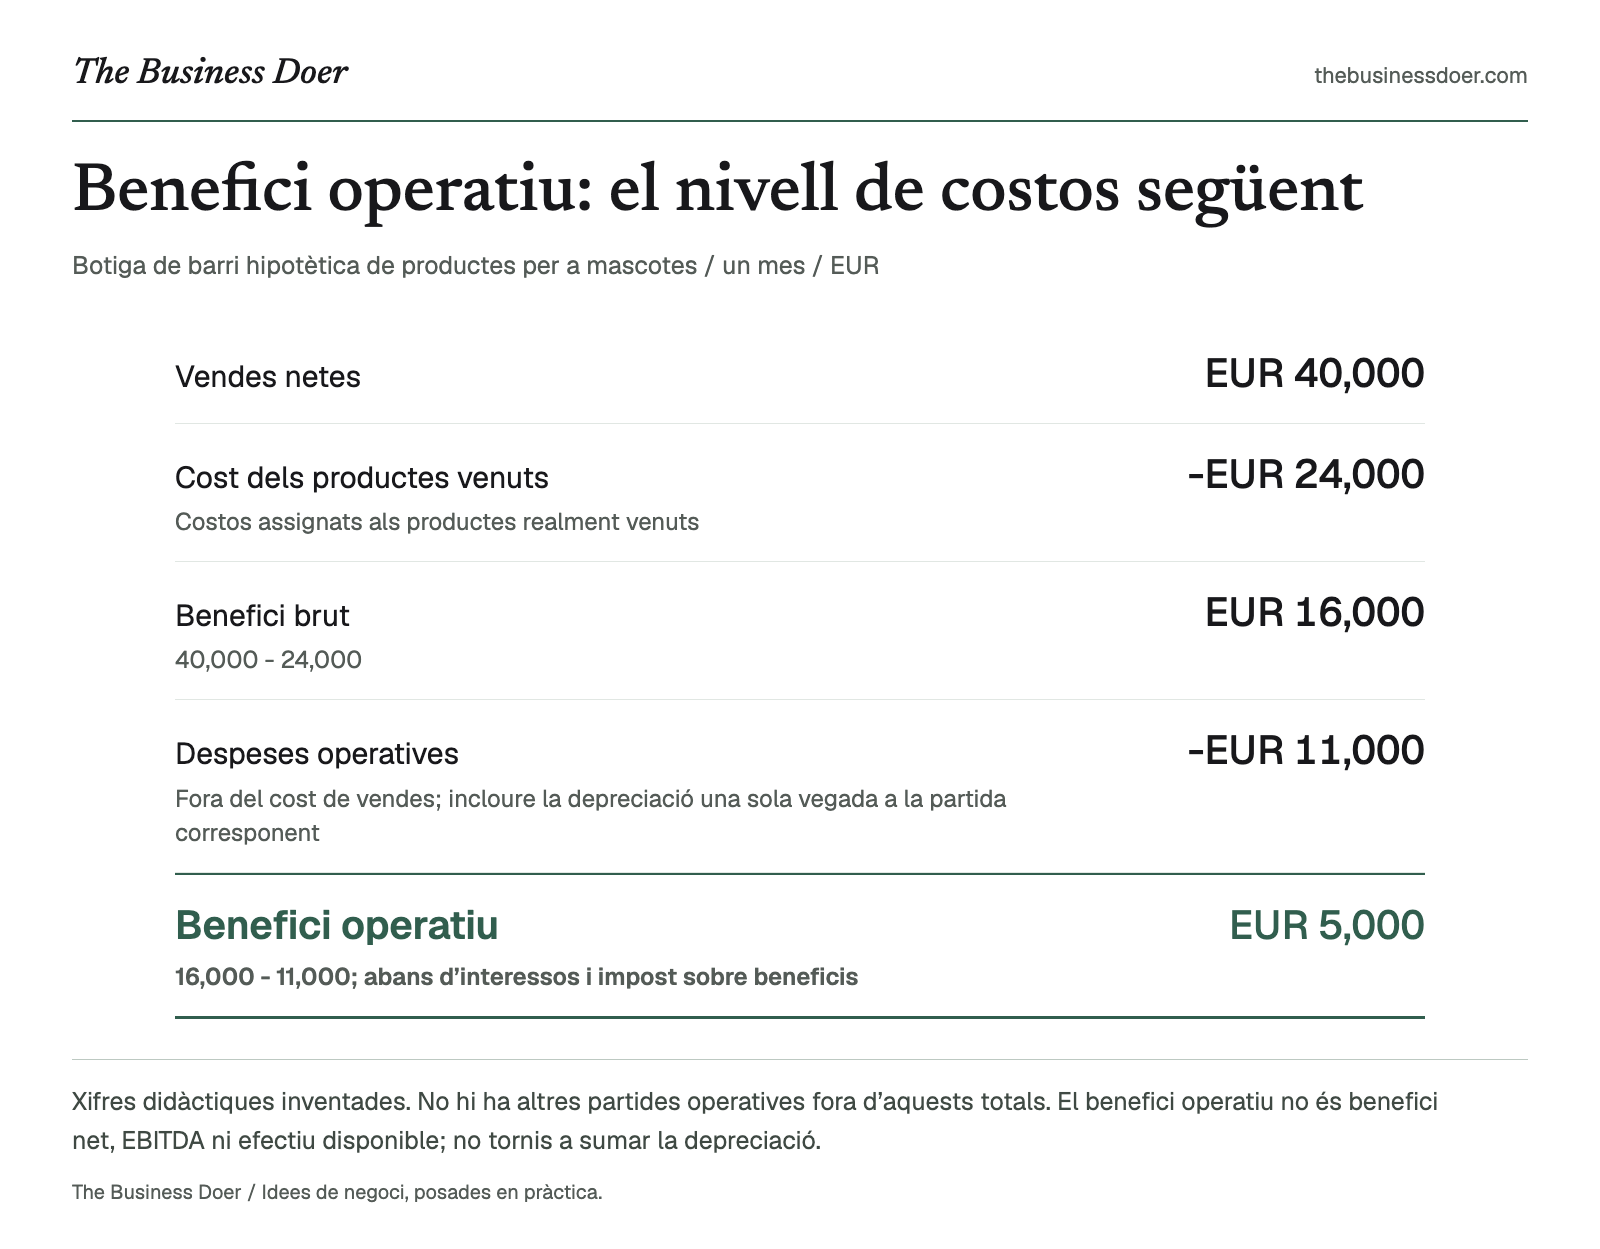
Versió en text
Botiga de barri hipotètica de productes per a mascotes / un mes / EUR
- Vendes netes
- EUR 40,000
- Cost dels productes venuts
- -EUR 24,000. Costos assignats als productes realment venuts
- Benefici brut
- EUR 16,000. 40,000 - 24,000
- Despeses operatives
- -EUR 11,000. Fora del cost de vendes; incloure la depreciació una sola vegada a la partida corresponent
- Benefici operatiu
- EUR 5,000. 16,000 - 11,000; abans d’interessos i impost sobre beneficis
Per què és important?
El benefici operatiu se centra en l'economia del funcionament del negoci. Ajuda a respondre:
- Les operacions generen benefici?
- Les despeses operatives creixen més de pressa que el benefici brut?
- El rendiment operatiu millora realment quan augmenta el volum de vendes?
- Hi ha prou benefici operatiu per absorbir els interessos i els impostos posteriors del compte de resultats?
Una empresa pot tenir vendes i benefici brut sòlids, però un benefici operatiu feble si les despeses operatives són massa elevades.
La fórmula i el funcionament
Benefici brut
El benefici brut són les vendes netes menys el cost dels béns venuts. Mesura el que queda després dels costos assignats als productes o serveis venuts. La guia del cost dels béns venuts explica amb més detall aquesta capa de costos.
Despeses operatives
Les despeses operatives són els costos de funcionament que no s'inclouen en el cost dels béns venuts. Poden incloure sous administratius, lloguer, màrqueting, costos d'oficina i depreciació, segons la classificació.
Resta les despeses operatives del benefici brut per obtenir el benefici operatiu. Un resultat positiu significa que el benefici brut va superar les despeses operatives incloses en el càlcul. Un resultat negatiu és una pèrdua operativa.
Inclou la depreciació i l'amortització una sola vegada en les partides de costos operatius adequades. Si un import ja està inclòs en el COGS, no el tornis a restar com a despesa operativa.
Un exemple senzill
Exemple hipotètic: una botiga de productes per a mascotes de barri revisa un mes. Les xifres són il·lustratives, no resultats observats d'una botiga.
| Partida del compte de resultats | Import |
|---|---|
| Vendes netes | EUR 40,000 |
| Cost dels béns venuts | -EUR 24,000 |
| Benefici brut | EUR 16,000 |
| Despeses operatives | -EUR 11,000 |
| Benefici operatiu | EUR 5,000 |
Primer, la botiga calcula el benefici brut: EUR 40,000 - EUR 24,000 = EUR 16,000.
Després resta les despeses operatives: EUR 16,000 - EUR 11,000 = EUR 5,000.
La botiga va obtenir EUR 5,000 dels ingressos i costos operatius inclosos durant el mes, abans d'interessos i impost sobre beneficis. No és necessàriament el benefici final, perquè poden aparèixer altres partides després. Els EUR 11,000 exclouen costos ja comptabilitzats en el COGS; la depreciació assignada a qualsevol dels dos grups no es torna a sumar.

Un comerç de barri dona context concret a l’exemple de benefici operatiu. Aquesta escena generada és il·lustrativa, no una botiga observada ni evidència de vendes, productes venuts, despeses, cobraments o beneficis.
Quan l'has d'utilitzar?
El benefici operatiu és útil quan revises un compte de resultats, compares períodes, prepares un pressupost o investigues per què va canviar el benefici.
És especialment útil per separar les operacions de les decisions de finançament. Dues empreses poden tenir operacions semblants, però despeses per interessos diferents perquè utilitzen quantitats diferents de deute. Aquest càlcul del benefici operatiu s'atura abans d'aquesta despesa.
Utilitza les mateixes definicions entre períodes. Si un cost passa del COGS a despeses operatives o a una altra categoria, la comparació pot resultar enganyosa encara que l'activitat subjacent no hagi canviat. Concilia els canvis importants de classificació abans de comparar resultats.
Com interpretar el resultat
Un benefici operatiu positiu significa que els ingressos operatius inclosos van superar els costos operatius inclosos. Una xifra negativa indica que aquelles operacions van generar una pèrdua operativa.
Si el benefici operatiu augmenta de EUR 5,000 a EUR 8,000, investiga si el canvi prové de més vendes, un benefici brut més sòlid, menys despeses operatives o una combinació. L'aritmètica per si sola no explica preus, volum, combinació de productes ni altres causes subjacents.
No existeix un import universal de benefici operatiu «bo». Les empreses més grans acostumen a presentar xifres absolutes superiors. Per comparar empreses o períodes de mida diferent, el marge operatiu aporta context:
Marge operatiu = Benefici operatiu / Vendes netes x 100
A la botiga, EUR 5,000 / EUR 40,000 x 100 = 12.5%. No és el seu marge brut ni el marge de benefici net. Amb vendes netes de zero, el percentatge no està definit, encara que es pugui calcular una pèrdua operativa.
La guia del marge brut explica la mateixa distinció entre import i percentatge per al benefici brut.
Confusions habituals
Benefici operatiu i benefici brut
El benefici brut resta el COGS de les vendes netes. El benefici operatiu va un pas més enllà i també resta les despeses operatives.
Benefici operatiu i benefici net
El benefici net es calcula després d'incloure partides posteriors com interessos i impost sobre beneficis. El benefici operatiu s'atura abans. Un benefici operatiu positiu no garanteix un benefici net positiu.
Benefici operatiu i EBITDA
No són automàticament iguals. El benefici operatiu inclou la depreciació i amortització assignades a les partides de costos operatius, tant en el COGS com en despeses operatives; l'EBITDA està dissenyat per excloure-les. No les tornis a sumar quan calculis el benefici operatiu.
Errors habituals
- Restar dues vegades les despeses operatives. Si un cost ja està inclòs en el COGS, no el tornis a restar com a despesa operativa.
- Tractar el benefici operatiu com a flux de caixa. El benefici és un resultat comptable; els cobraments i pagaments es poden produir en moments diferents.
- Barrejar períodes. Vendes, COGS i despeses operatives han de correspondre al mateix període.
- Suposar que un benefici operatiu positiu implica benefici net positiu. Interessos, impostos i altres partides encara poden reduir el resultat final.
- Comparar empreses sense comprovar classificacions. Les empreses poden classificar alguns costos de manera diferent.
Limitacions
El benefici operatiu no mostra la situació financera completa. Per si sol no explica el flux de caixa, el deute, els impostos, les inversions en actius ni la qualitat de les estimacions comptables. Les classificacions de costos i altres partides operatives també el poden afectar. Examina el compte real i les polítiques comptables en lloc de tractar aquesta fórmula simplificada com una mesura del benefici ajustat o recurrent.
Utilitza el benefici operatiu com un punt de control del compte de resultats, no com una mesura completa de la salut empresarial.
Llista de comprovació ràpida
Posa-ho en pràctica: comprova el benefici operatiu en 20 minuts
Tria un mes tancat d'un compte de resultats real o de pràctica.
- Anota les vendes netes del mes.
- Registra el COGS i calcula el benefici brut.
- Enumera les despeses operatives del mateix mes, excloent-hi partides ja incloses en el COGS.
- Calcula: benefici brut - despeses operatives = benefici operatiu.
- Compara amb el mes anterior només després de confirmar el mateix abast i classificacions coherents.
- Escriu una hipòtesi sobre el canvi més gran i les proves necessàries per contrastar-la.
Acaba amb: «El benefici operatiu ens indica ___, però no ens indica ___.»
Si va canviar alguna classificació de costos entre mesos, atura la comparació fins que les xifres siguin coherents. El full és una comprovació simplificada amb totals no negatius de vendes i costos, no un compte comptable complet ni un model d'altres partides operatives.
Introdueix totals no negatius del mateix període. Les despeses operatives exclouen costos ja inclosos en COGS. Inclou depreciació i amortització una sola vegada a les seves partides; no les tornis a sumar.
Encara sense resultat. Registra totals actuals vàlids i, si compares, totals anteriors vàlids i classificacions coherents confirmades.
- Vendes netes actuals: Introdueix un import; deixar-lo buit no equival a zero.
- Current COGS: Introdueix un import; deixar-lo buit no equival a zero.
- Current operating expenses: Introdueix un import; deixar-lo buit no equival a zero.
- Registra el abast del negoci.
- Registra el cost classification and included operating items.
- Registra el període actual.
- Registra el interpretation or next evidence check.
- Registra el what operating profit does not tell you.
Idees clau
- El benefici operatiu acostuma a ser el benefici brut menys les despeses operatives.
- Mesura un subtotal operatiu abans d'interessos i impost sobre beneficis, segons el criteri comptable indicat.
- Un benefici operatiu positiu no garanteix benefici net ni flux de caixa positius.
- Mantén períodes i classificacions de costos coherents, sense duplicar costos.
- El marge operatiu contextualitza l'import respecte a les vendes netes; no està definit si les vendes són zero.
Conclusió final
El benefici operatiu mostra el que queda després de deduir el cost d'allò venut i les despeses operatives incloses en el càlcul. En la forma més senzilla, és el benefici brut menys les despeses operatives.
Utilitza'l per entendre el rendiment operatiu abans d'interessos i impost sobre beneficis. Si canvia de manera important, una anàlisi de rendibilitat més àmplia pot investigar si van canviar les vendes, els costos o un altre factor operatiu, sense deduir la causa d'una sola xifra.